Lo que realmente conserva de un acuerdo por accidente automovilístico en Florida
El acuerdo bruto no es lo que llega a su cuenta bancaria. Así es como los honorarios del abogado, los costos del caso y los gravámenes médicos lo reducen, y cómo estimar su ganancia neta real antes de firmar nada.
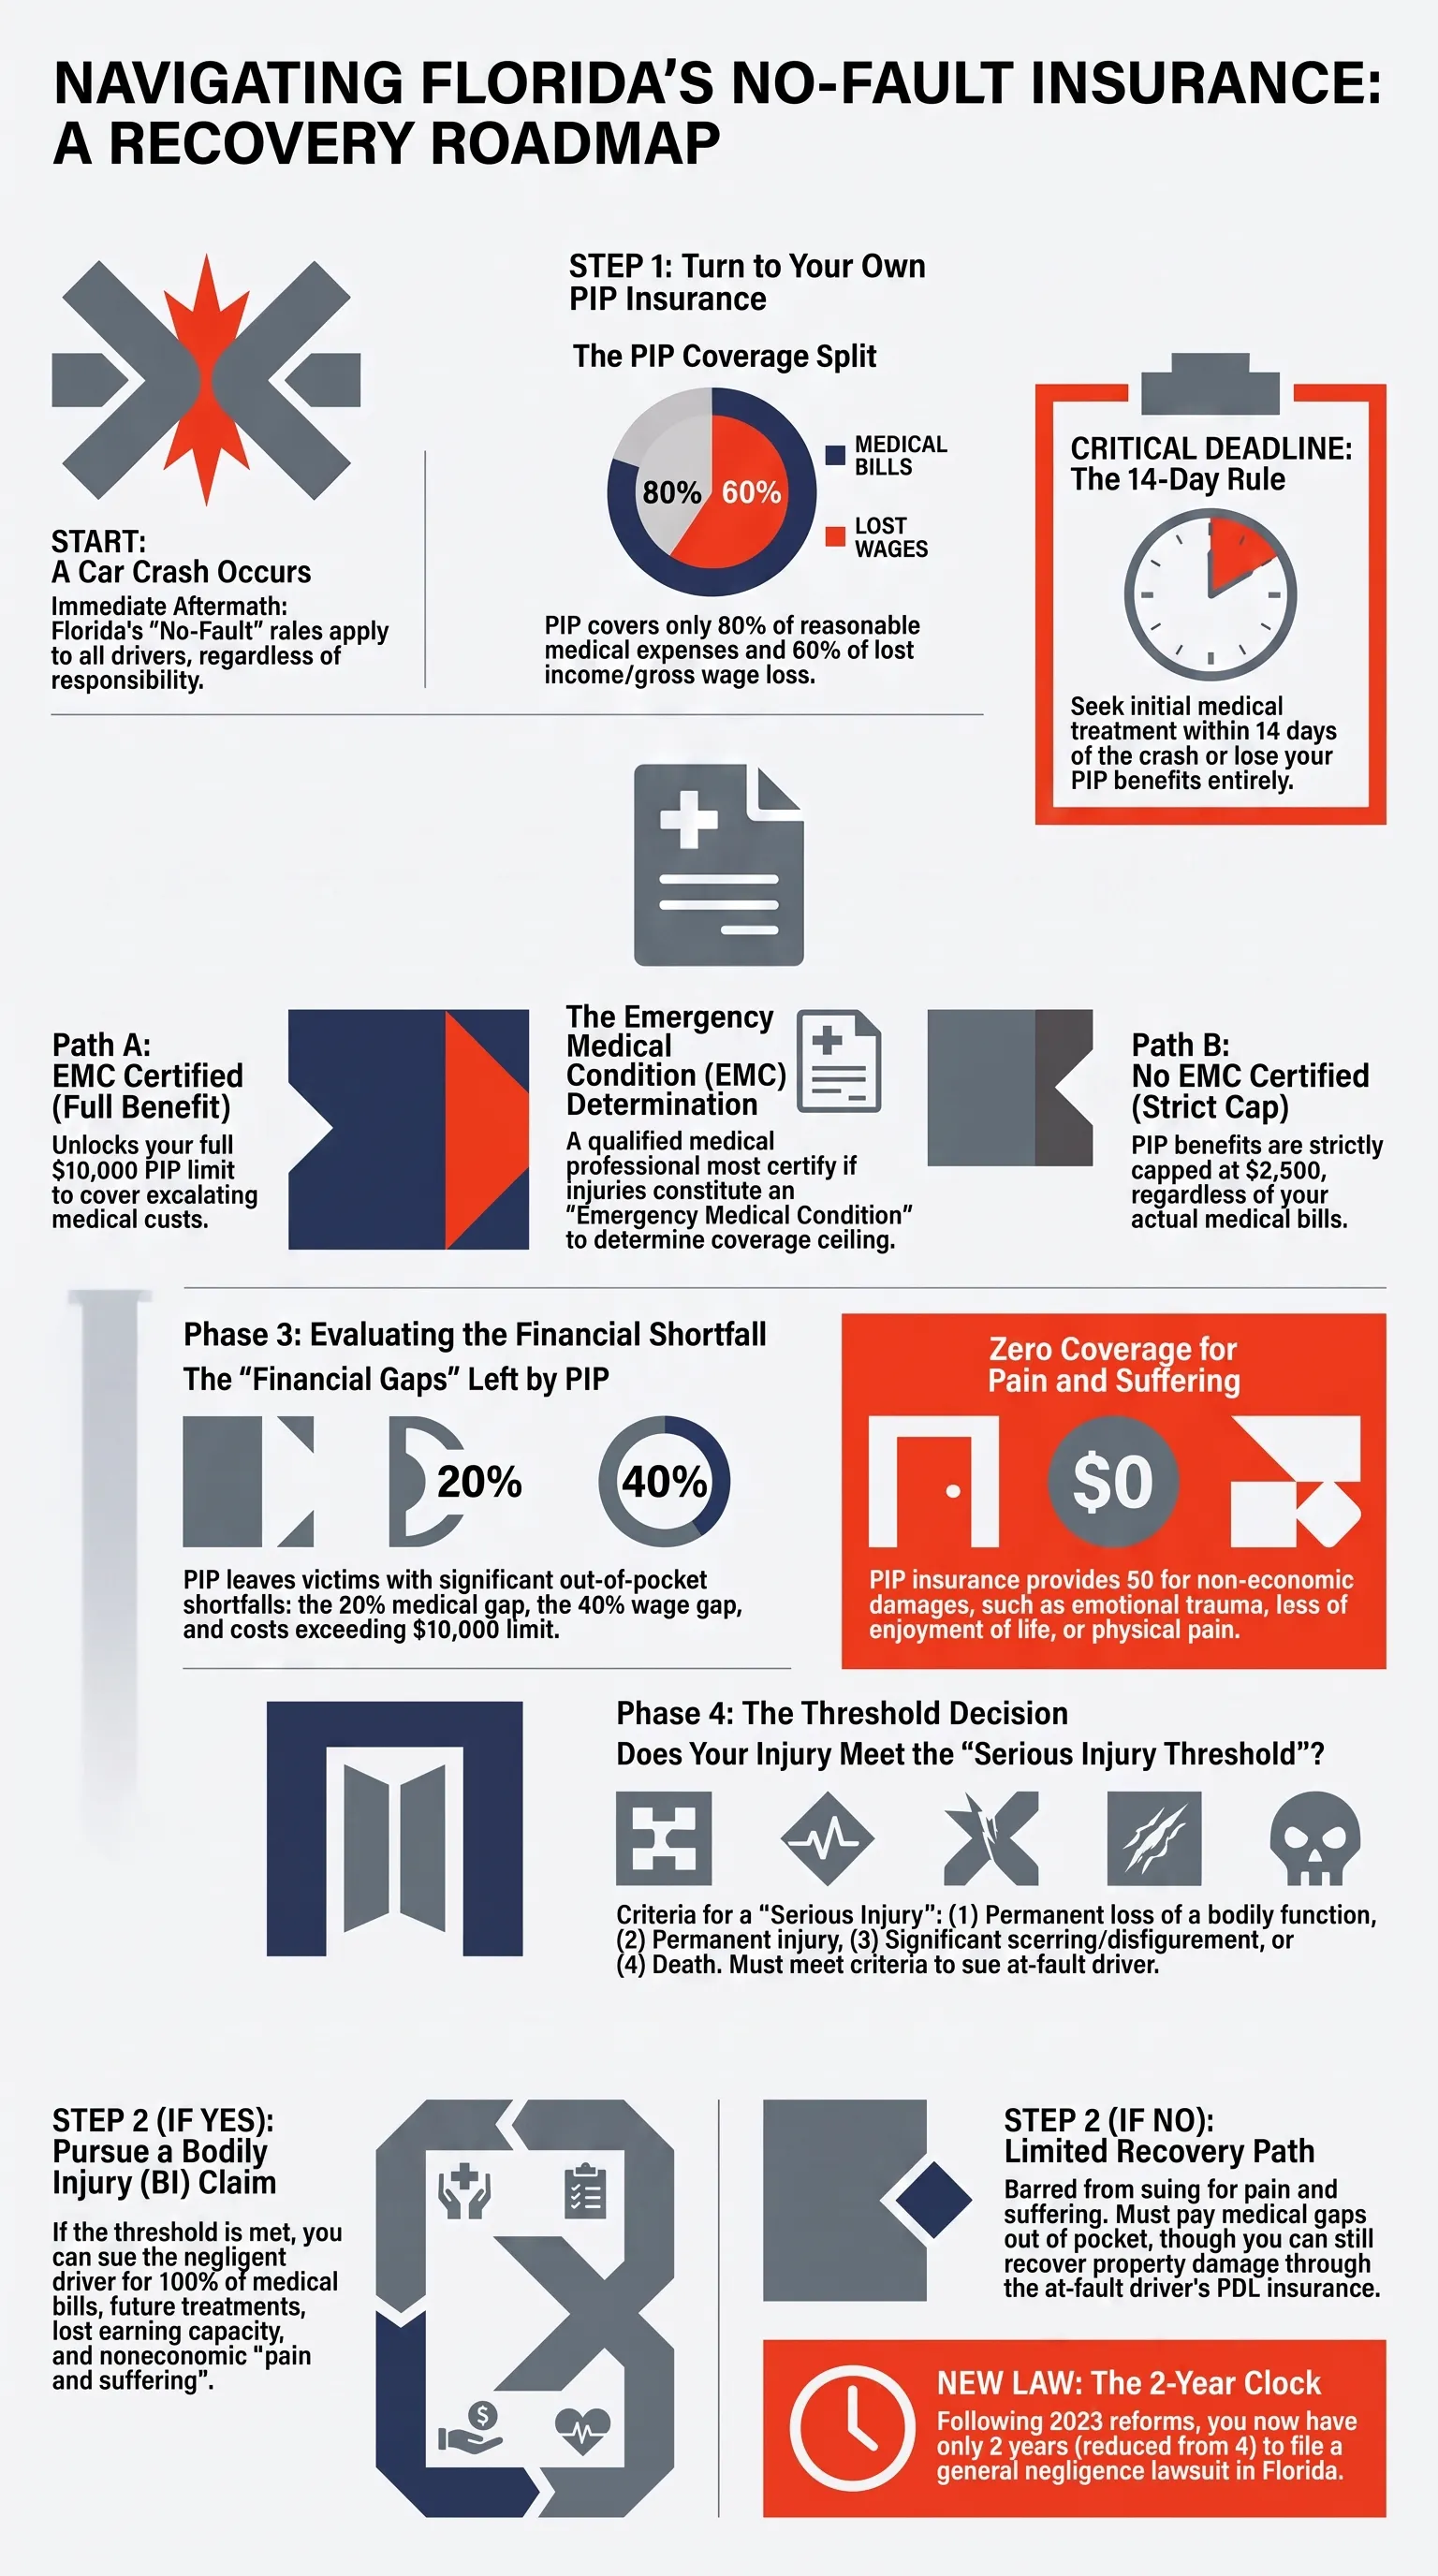
Cuando escucha una cifra de acuerdo por un accidente automovilístico, casi siempre es el bruto, el total que la aseguradora acuerda pagar. No es la cifra que llega a su cuenta bancaria. En Florida, varias cosas salen primero de ese bruto, en un orden bastante predecible, y lo que queda es su neto, la cifra que realmente importa.
Esta guía recorre cada deducción, en orden, con un ejemplo resuelto. Puede calcular sus propias cifras en la calculadora de recuperación neta, que hace todas estas operaciones en su dispositivo.
El orden en que salen las cosas
- Su porcentaje de culpa reduce el reclamo primero.
- El límite de la póliza limita lo que realmente se puede cobrar.
- Los honorarios de contingencia del abogado salen de la recuperación.
- Los costos del caso (tarifas de presentación, registros, peritos) se deducen.
- Los gravámenes médicos se reembolsan, después de cualquier reducción.
Lo que quede es suyo.
La culpa comparativa y el límite de la póliza
Desde la HB 837 (2023), Florida utiliza la negligencia comparativa modificada: su recuperación disminuye según su porcentaje de culpa, y si se determina que tiene más del 50% de culpa no recupera nada. Así que un reclamo de $100,000 con 20% de culpa se convierte en un reclamo de $80,000.
Luego está la realidad: generalmente solo puede cobrar hasta los límites del seguro del conductor culpable (más cualquier póliza paraguas o bienes accesibles). Una lesión grave que vale mucho más que una póliza de $100,000 es, en la práctica, a menudo una recuperación de $100,000, razón por la cual conocer los límites del otro conductor importa tanto.
Los honorarios del abogado
La mayoría de los casos de lesiones en Florida funcionan con honorarios de contingencia, y los porcentajes máximos están establecidos por la Regla 4-1.5(f)(4)(B) del Colegio de Abogados de Florida. La estructura común es 33 1/3% de cualquier recuperación de hasta $1 millón antes de presentar una demanda, aumentando a 40% una vez que el demandado presenta una respuesta (y se aplican porcentajes más bajos a las porciones por encima de $1 millón). Un 5% adicional puede aplicarse en apelación. Estos son máximos presuntos; un honorario superior a ellos requiere la aprobación del tribunal.
Los costos del caso
Aparte de los honorarios, el caso tiene costos de bolsillo: tarifas de presentación ante el tribunal, registros médicos, testigos peritos y similares. Estos generalmente se le reembolsan al bufete de la recuperación. En un caso modesto podrían ser de unos cientos a unos pocos miles de dólares; en un caso litigado con peritos, mucho más.
Los gravámenes médicos, la parte que la mayoría olvida
Si su atención médica fue pagada por otra persona, generalmente tiene derecho a que se le reembolse de su acuerdo:
- Seguro de salud (subrogación). Un plan de salud privado puede buscar el reembolso, pero la doctrina de compensación total (made-whole) de Florida establece que generalmente no puede cobrar hasta que haya sido totalmente compensado, y la doctrina del fondo común (common-fund) (y la Fla. Stat. § 768.76(4)) hacen que comparta una parte proporcional de los honorarios y costos de su abogado. Ambas pueden reducir significativamente el gravamen.
- Medicare y Medicaid. Estos son 'súper gravámenes' legales que deben reembolsarse; no pueden simplemente ignorarse. La recuperación de Medicaid sigue una fórmula en la Fla. Stat. § 409.910 y puede alcanzar tanto las porciones médicas pasadas como futuras.
- Planes del empleador (ERISA autofinanciados). Un plan ERISA autofinanciado con lenguaje claro del plan puede anular las protecciones de compensación total (made-whole) y del fondo común (common-fund) y ser reembolsado en su totalidad, el mayor comodín de su neto. Vale la pena que un abogado revise si un plan es verdaderamente autofinanciado.
- Gravámenes hospitalarios / cartas de protección. Estos saldos de los proveedores suelen ser los más negociables.
Un ejemplo resuelto
Supongamos que sus daños se valoran en $150,000, tuvo 20% de culpa, el conductor culpable tiene una póliza de $100,000, tiene un gravamen de seguro de salud privado de $24,000 y llega a un acuerdo antes de presentar la demanda con $3,000 en costos:
| Paso | Cantidad |
|---|---|
| Daños | $150,000 |
| Menos su 20% de culpa | $120,000 |
| Limitado a la póliza de $100,000 | $100,000 |
| Menos honorarios del abogado (33 1/3%) | −$33,333 |
| Menos costos del caso | −$3,000 |
| Menos gravamen de salud (después de reducciones por compensación total / fondo común) | −$10,000 a $12,000 |
| Su neto | aproximadamente $52,000 |
El anuncio del abogado llamaría a esto un 'caso de $150,000'. Lo que conserva se acerca más a $52,000, y esa es la cifra honesta con la que planificar su vida.
Por qué importa la cifra honesta
Comprender su neto antes de firmar lo protege de dos maneras: establece expectativas realistas y le permite comparar una oferta de acuerdo con lo que el litigio podría realmente añadir después de los honorarios y el tiempo adicionales. Una cifra que parece grande puede reducirse rápidamente; un acuerdo más pequeño y rápido a veces produce un neto mayor que uno más grande y lento.
Estime su propio rango de ganancia neta en la calculadora de recuperación neta, que aplica su culpa, el límite de la póliza, los honorarios, los costos y los gravámenes en su dispositivo, y nunca envía nada a ningún lugar.
Preguntas frecuentes
¿Cuánto de un acuerdo por accidente automovilístico conserva realmente en Florida?
Menos que la cifra bruta. Después de su porcentaje de culpa, el límite de la póliza, los honorarios de contingencia del abogado, los costos del caso y cualquier gravamen médico, un reclamante a menudo conserva aproximadamente entre un tercio y la mitad del bruto. En un caso bruto de $150,000 limitado por una póliza de $100,000, la ganancia neta comúnmente ronda los $45,000–$55,000.
¿Cuánto se lleva un abogado de lesiones personales en Florida?
La Regla 4-1.5(f)(4)(B) del Colegio de Abogados de Florida limita los honorarios de contingencia. La estructura común es 33 1/3% de cualquier recuperación de hasta $1 millón antes de presentar una demanda, aumentando a 40% después de que el demandado presenta una respuesta, con porcentajes más bajos en las porciones por encima de $1 millón y un 5% adicional posible en apelación. Los costos del caso se cobran por separado.
¿Qué es un gravamen médico y cómo afecta mi acuerdo?
Un gravamen médico es el derecho de alguien que pagó su atención, una aseguradora de salud, Medicare, Medicaid o un hospital, a que se le reembolse de su acuerdo. Sale de su parte, no de la del abogado, por lo que reduce directamente su neto. Las doctrinas de compensación total (made-whole) y del fondo común (common-fund) de Florida pueden reducir muchos gravámenes.
¿Tengo que reembolsar a Medicare o Medicaid de mi acuerdo por accidente automovilístico?
Sí. Medicare y Medicaid son 'súper gravámenes' legales que deben reembolsarse de un acuerdo y no pueden ignorarse; ignorar un gravamen de Medicare puede exponer a las partes a daños dobles. La recuperación de Medicaid de Florida sigue una fórmula en la Fla. Stat. § 409.910 y puede alcanzar tanto las porciones médicas pasadas como futuras.
¿Se reembolsa a mi seguro de salud de un acuerdo por accidente automovilístico?
A menudo, a través de la subrogación. Pero en Florida la doctrina de compensación total (made-whole) generalmente impide que una aseguradora de salud cobre hasta que haya sido totalmente compensado, y la doctrina del fondo común (common-fund) (y la Fla. Stat. § 768.76(4)) hace que asuma una parte proporcional de los honorarios y costos de su abogado, por lo que la cantidad que realmente recupera es con frecuencia menor que el valor nominal del gravamen.
¿Qué es la doctrina de compensación total (made-whole)?
Es una regla equitativa de Florida según la cual una aseguradora u otra parte subrogada no puede recuperar de su acuerdo hasta que haya sido totalmente compensado por su pérdida. Cuando un límite de la póliza o la culpa compartida lo dejan por debajo de la compensación total, la compensación total (made-whole) puede reducir o incluso eliminar lo que un gravamen de plan de salud puede reclamar. Un lenguaje contractual claro puede renunciar a ella, y los planes ERISA autofinanciados pueden anularla.
¿Cómo reduce mi porcentaje de culpa mi acuerdo en Florida?
Bajo la HB 837 (2023), Florida utiliza la negligencia comparativa modificada: su recuperación se reduce según su porcentaje de culpa, y si tiene más del 50% de culpa no recupera nada del otro conductor. Así que tener 20% de culpa convierte un reclamo de $100,000 en $80,000.
¿Puedo recuperar más que el límite de la póliza de seguro del conductor culpable?
Generalmente no directamente. La recuperación está realistamente limitada por los límites de responsabilidad del conductor culpable más cualquier póliza paraguas o bienes personalmente accesibles. Si el conductor culpable no tiene seguro o tiene seguro insuficiente, su propia cobertura de motorista sin seguro / con seguro insuficiente (UM/UIM) puede cubrir parte de la diferencia.
¿Cómo se calcula mi acuerdo neto?
Comience con el bruto, redúzcalo según su porcentaje de culpa, limítelo al seguro disponible, luego reste los honorarios de contingencia del abogado, los costos del caso y los gravámenes médicos (después de cualquier reducción por compensación total o fondo común). Lo que queda es su neto. La calculadora gratuita de recuperación neta hace esto en su dispositivo y muestra un rango.
Ponga esto a trabajar en su propio caso
Herramientas gratuitas y privadas que siguen tus plazos en Florida, estiman lo que de verdad te quedarías después de los honorarios y redactan tu reclamo — sin cuenta, nada sale de tu teléfono.
Empieza aquí
Guías relacionadas
Investigaciones relacionadas
Esta es información general sobre las leyes de Florida, no asesoría legal. Cada accidente es distinto — para consejo sobre su caso, hable con un abogado con licencia en Florida. Revisado 9 de agosto de 2026.