El Seguro PIP y Sin Culpa de Florida, Explicado a Fondo
Cómo funcionan de verdad el sistema sin culpa de Florida y los $10,000 de Protección contra Lesiones Personales — qué paga el PIP, las reglas de los 14 días y la EMC, y cuándo puede demandar al conductor culpable.
Si maneja en Florida, ya es dueño de una parte de uno de los sistemas de seguro más malentendidos del país. Tiene un nombre que suena sencillo, sin culpa, y un acrónimo que suena sencillo, PIP (Protección contra Lesiones Personales). Pero la forma en que realmente funciona sorprende a casi todos la primera vez que tienen un accidente. La sorpresa más común: después de que alguien se pasa un semáforo en rojo y lo choca, suele ser su propia compañía de seguros, no la de esa persona, la que paga sus primeras facturas médicas.
Esta guía explica todo el sistema en palabras simples, con montos reales en dólares, para que entienda de qué está cubierto, quién paga y cuándo puede ir tras el conductor que lo lastimó. Es información educativa sobre cómo funciona la ley de Florida, no asesoría legal sobre su situación específica.
La gran idea: por qué Florida eligió el sistema "sin culpa"
Florida es un estado sin culpa. Esa frase no significa que nadie tenga la culpa del accidente. Significa que la ley no quiere esperar a una pelea sobre la culpa antes de que se paguen sus facturas médicas básicas. Bajo la Ley de Seguro de Vehículos Motorizados sin Culpa de Florida, cada persona lesionada recurre primero a su propia póliza de auto para un conjunto de beneficios garantizados, sin importar quién causó el choque.
La contrapartida está escrita en las leyes. A cambio de beneficios rápidos y garantizados (el "trato" sin culpa), la ley también limita su derecho a demandar al conductor culpable por dolor y sufrimiento a menos que sus lesiones sean lo bastante graves como para cruzar un umbral legal. Florida detalla esto en la Fla. Stat. § 627.7407 (que mantiene en vigor la Ley sin Culpa) y la Fla. Stat. § 627.736 (los propios beneficios de PIP). El objetivo era reducir las demandas pequeñas y lograr que las víctimas de accidentes fueran tratadas rápidamente. Si lo logra o no se debate, pero la mecánica es lo que usted necesita conocer.
Qué le exige realmente Florida que tenga
Para registrar un auto de al menos cuatro ruedas en Florida, el estado exige solo dos coberturas:
- $10,000 en Protección contra Lesiones Personales (PIP) — paga por sus lesiones, sin importar quién causó el accidente.
- $10,000 en Responsabilidad por Daños a la Propiedad (PDL) — paga por el daño que usted cause a la propiedad de otras personas (su auto, una cerca, una tienda).
Aquí está la parte que deja atónita a la mayoría: Florida no le exige tener cobertura de Responsabilidad por Lesiones Corporales (BI). La BI es la cobertura que paga por las lesiones de la otra persona cuando usted causa un accidente. Florida es uno de solo dos estados que no la exige para los conductores comunes (a algunos conductores se les exige tenerla después de un DUI o ciertos accidentes con culpa). El Departamento de Seguridad Vial y Vehículos Motorizados de Florida confirma que el mínimo absoluto es $10,000 de PIP + $10,000 de PDL, y nada más.
Esa brecha importa enormemente. Significa que el conductor que lo choca puede legalmente tener cero cobertura para sus facturas médicas más allá de su propio PIP. Volveremos a por qué eso hace tan importante la cobertura de motorista sin seguro/con seguro insuficiente.
Qué paga realmente su PIP: la división 80 / 60 / $5,000
Sus $10,000 de PIP no son un cheque en blanco. La Sección 627.736 los divide en categorías específicas y paga porcentajes específicos. Entender la división es la diferencia entre esperar $10,000 en su bolsillo y entender lo que realmente llega.
Facturas médicas: 80%
El PIP paga el 80% de sus gastos médicos razonables y necesarios — la visita a la sala de emergencias, las radiografías, el ortopedista, la terapia física, los medicamentos recetados. Usted (o su seguro de salud) es responsable del otro 20%.
Ejemplo: Acumula $9,000 en facturas médicas. El PIP paga el 80%, o $7,200. Los $1,800 restantes le corresponde cubrirlos a usted, a menos que tenga seguro de salud o MedPay que los asuma.
Salarios perdidos: 60%
Si sus lesiones le impiden trabajar, el PIP reemplaza el 60% de sus ingresos brutos perdidos y su capacidad de generar ingresos perdida. No paga el 100% de su cheque.
Ejemplo: Normalmente gana $1,000 a la semana y falta tres semanas. Sus salarios brutos perdidos son $3,000; el PIP paga el 60%, o $1,800.
El límite combinado
De manera crítica, los beneficios médicos y de salarios perdidos comparten el mismo fondo de $10,000. No son cubetas separadas. Si las facturas médicas grandes se comen los $10,000 completos, no queda nada en el PIP para los salarios perdidos. Las lesiones graves atraviesan los $10,000 rápido — que es exactamente por qué existe el derecho a demandar (más abajo).
Beneficio por muerte: $5,000
Por separado, el PIP brinda un beneficio por muerte de $5,000 por persona, pagado por encima (no como parte) del límite médico/por incapacidad de $10,000.
La regla de los 14 días: el plazo que silenciosamente anula los beneficios
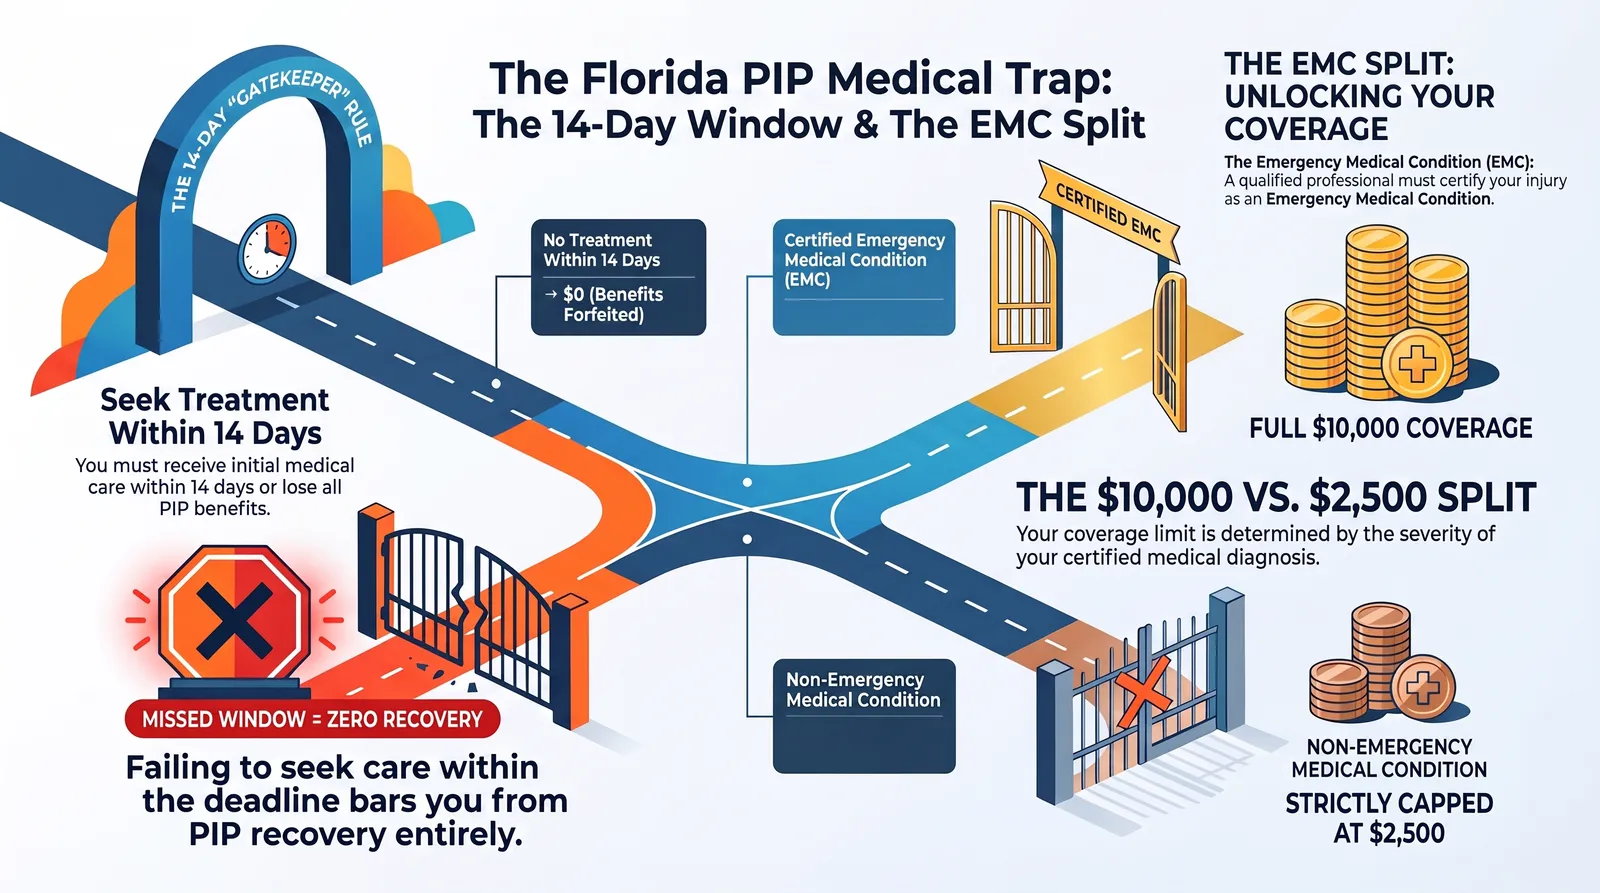
Esta es la trampa que les cuesta la cobertura a los conductores de Florida más que cualquier otra. Para ser elegible para cualquier beneficio médico de PIP, debe recibir su atención médica inicial dentro de los 14 días del accidente. Espere hasta el día 15 para ver a un médico, y la ley corta por completo sus beneficios médicos de PIP — incluso si estaba genuinamente lastimado.
La conclusión es simple: tras un accidente, hágase evaluar pronto, aunque se sienta "solo adolorido". El latigazo cervical y las lesiones de tejidos blandos a menudo no se manifiestan hasta días después, y para entonces el reloj puede haberse agotado. Cubrimos esto a fondo en nuestra guía complementaria sobre la regla de los 14 días.
EMC: la bifurcación de los $10,000 vs $2,500
Incluso si se trata dentro de los 14 días, si recibe los $10,000 completos o solo $2,500 depende de un hallazgo médico llamado Condición Médica de Emergencia (EMC).
- Si un proveedor calificado (un médico, osteópata, dentista, asistente médico, enfermero de práctica avanzada u hospital) determina que usted tiene una EMC, recibe los $10,000 completos en beneficios médicos de PIP.
- Si ningún proveedor documenta una EMC, sus beneficios médicos de PIP se limitan a $2,500.
Una EMC es, a grandes rasgos, una condición lo bastante seria como para que sin atención inmediata pudiera esperarse un serio peligro para su salud. Esta determinación es un hallazgo médico formal que debe aparecer en su expediente — no es automático, y los quiroprácticos y masajistas terapéuticos no pueden hacerlo. Esta sola línea en el expediente de un médico puede valer $7,500, así que importa que su proveedor tratante la aborde.
Deducibles: sus primeros dólares
Las pólizas de PIP pueden tener un deducible (comúnmente $250, $500 o $1,000) que usted elige al comprar la póliza. Un deducible más alto baja su prima pero significa que absorbe más antes de que el PIP empiece a pagar. El deducible aplica antes de los porcentajes del 80% y el 60%, así que un deducible de $1,000 reduce el fondo disponible para sus facturas.
A quién cubre su PIP (es más amplio de lo que cree)
Su PIP no solo lo cubre al volante de su propio auto. Bajo la § 627.736 generalmente sigue a la persona, no solo al vehículo. Su póliza típicamente cubre:
- A usted, ya sea manejando su auto, manejando el auto de otra persona o viajando como pasajero.
- Familiares que viven en su hogar y no tienen su propio auto (y por tanto su propio PIP).
- Pasajeros en su auto que no tienen su propio PIP.
- Peatones y ciclistas que son residentes de Florida atropellados por su vehículo, si no tienen PIP propio.
Así que si su hijo adolescente se lastima viajando en el auto de un amigo, o usted es atropellado por un auto al cruzar la calle, su propio PIP suele ser la cobertura que responde. Esta característica de "seguir a la persona" es por la que un hogar puede estar protegido incluso cuando el conductor culpable no tiene nada. Los motociclistas son la excepción notable: las motocicletas no son "vehículos motorizados" para efectos del PIP, así que un motociclista lastimado en una moto generalmente no puede usar el PIP para esas lesiones.
Cómo usar realmente su PIP tras un accidente
Conocer las reglas es una cosa; usarlas bajo estrés es otra. Aquí está la secuencia práctica que mantiene intactos sus beneficios.
- Reporte el accidente a su propia aseguradora sin demora. El PIP es un reclamo contra su póliza, así que su aseguradora necesita abrir un reclamo y asignar un número aunque usted no haya tenido la culpa. Haga esto dentro de los primeros días.
- Consiga atención médica dentro de la ventana de 14 días. Vaya a una sala de emergencias, un centro de atención de urgencias o su médico. Asegúrese de que el proveedor sea uno cuyo tratamiento califique para el PIP, y pida que documenten una condición médica de emergencia si existe.
- Complete el papeleo. Su aseguradora le enviará formularios, a menudo incluyendo una declaración jurada y una autorización para obtener su expediente. Los beneficios de PIP pueden retrasarse o negarse si estos no se devuelven.
- Guarde cada registro. Conserve las facturas, el kilometraje a las citas (el PIP puede reembolsarlo) y la prueba de salarios perdidos de su empleador. Los reclamos de salarios perdidos usualmente requieren una constancia de salario por escrito.
- Coordine con el seguro de salud. Una vez agotados los $10,000 del PIP, su seguro de salud típicamente cubre el resto de su atención médica. Dé a los proveedores ambas pólizas para que las facturas se dirijan correctamente.
Se supone que los proveedores facturan directamente al PIP, pero los errores son comunes. Si una factura llega a su buzón, no la ignore — reenvíela a su ajustador de PIP y confirme que fue presentada antes de que venza cualquier plazo.
El malentendido que le cuesta más a la gente
Aquí está la creencia con la que casi todo cliente nuevo llega, y usualmente es errónea:
"El otro conductor causó el accidente, así que su seguro pagará mis facturas médicas."
En Florida, al inicio de un reclamo, eso normalmente es falso. Por el sistema sin culpa, su propio PIP paga primero, sin importar quién tuvo la culpa. La aseguradora del conductor culpable no le extiende un cheque por sus facturas médicas por adelantado. Y recuerde — Florida ni siquiera exige que ese conductor tenga cobertura de Lesiones Corporales, así que puede no haber ninguna póliza suya a la que recurrir para sus lesiones.
Usted solo llega al seguro del conductor culpable (o a su propia cobertura de motorista sin seguro) después de que sus lesiones crucen el umbral de lesión grave y usted presente un reclamo de responsabilidad. Hasta entonces, sin culpa significa "recurra primero a su propia póliza".
Un reclamo real, de principio a fin (con dólares)
Recorramos un accidente realista de Florida de principio a fin.
El accidente. Un conductor lo choca por detrás en un semáforo. Claramente su culpa. Usted se siente sacudido pero maneja a casa. Dos días después su cuello y su espalda baja están peor, así que ve a un médico — dentro de la ventana de 14 días. Bien.
El PIP entra en acción. Su médico documenta una condición médica de emergencia, desbloqueando los $10,000 completos. Durante los siguientes dos meses acumula:
- Sala de emergencias e imágenes: $4,000
- Ortopedista y terapia física: $8,000
- Tres semanas de trabajo perdido a $1,000/semana en bruto: $3,000 en salarios perdidos
Lo que paga el PIP. Las facturas médicas suman $12,000; el PIP paga el 80% pero solo hasta que se agote el fondo de $10,000. En la práctica, el 80% de sus facturas médicas por sí solas ($9,600) casi vacía el fondo, dejando casi nada para el beneficio de salarios perdidos del 60%. Sus $10,000 se acabaron, y todavía tiene saldos médicos sin pagar más la mayoría de sus salarios perdidos sin cubrir.
Salir del sistema sin culpa. Sus lesiones son significativas y, según su médico, probablemente permanentes. Eso le permite cruzar el umbral y presentar un reclamo de responsabilidad (lesiones corporales) contra el conductor culpable. Ahora su cobertura de BI — si tiene alguna — responde por sus facturas médicas restantes, sus salarios perdidos completos y el dolor y sufrimiento, que el PIP nunca paga.
Si no tienen cobertura de BI. Esto es común en Florida. Si el conductor culpable no tiene seguro o tiene muy poco, usted recurre a su propia cobertura de Motorista sin Seguro/con Seguro Insuficiente (UM/UIM) — si la compró. Este es el momento en que la gente desearía haberla tenido.
Cuándo puede demandar: el umbral de lesión grave
No puede demandar al conductor culpable por dolor y sufrimiento por un choque menor. El umbral de responsabilidad civil de Florida, en la Fla. Stat. § 627.737, le permite "salir" del sistema sin culpa y buscar daños no económicos solo si su lesión cae en una de cuatro categorías:
- Pérdida significativa y permanente de una función corporal importante (por ejemplo, la pérdida del uso de una extremidad, la vista o el oído).
- Lesión permanente dentro de un grado razonable de probabilidad médica (que no sea cicatrización o desfiguración).
- Cicatrización o desfiguración significativa y permanente.
- Muerte.
Cumpla una de estas, y puede recuperar daños económicos más allá del PIP (facturas médicas restantes, salarios perdidos completos, atención futura) y daños no económicos (dolor, sufrimiento, angustia mental, pérdida del disfrute de la vida). Si no llega, el sistema sin culpa lo mantiene dentro del sistema de PIP.
Cómo la HB 837 (2023) cambió la pelea sobre la culpa
Una vez que va tras el conductor culpable, la ley de reforma de responsabilidad civil de Florida de 2023, la HB 837, moldea lo que puede recuperar:
- Negligencia comparativa modificada (la barrera del 51%). Si un jurado determina que usted tuvo más del 50% de la culpa de sus propias lesiones, no recupera nada. Al 50% o menos, su recuperación se reduce por su parte de la culpa. (Antes del 24 de marzo de 2023, Florida usaba negligencia comparativa "pura", donde incluso un demandante con el 90% de la culpa podía recuperar el 10%.)
- Plazo más corto para demandar. La HB 837 redujo el plazo de prescripción para negligencia general de cuatro años a dos años para las causas de acción que surgen a partir del 24 de marzo de 2023. Deje pasar esa ventana y su reclamo generalmente se pierde para siempre.
Cubrimos las reglas sobre la culpa en detalle en nuestra guía de negligencia comparativa. El titular: documente el accidente a fondo y no espere para actuar.
PIP vs BI vs UM/UIM vs MedPay: quién paga por qué
Estas cuatro coberturas se confunden constantemente. Aquí está cómo se alinean.
| Cobertura | Las lesiones de quién paga | ¿Obligatoria en Florida? | ¿Depende de la culpa? | ¿Paga dolor y sufrimiento? |
|---|---|---|---|---|
| PIP (Protección contra Lesiones Personales) | Usted y su hogar/pasajeros | Sí — $10,000 mínimo | No — paga sin importar la culpa | No |
| BI (Responsabilidad por Lesiones Corporales) | Las otras personas que usted lesiona | No (salvo después de ciertas infracciones) | Sí — paga cuando usted tiene la culpa | Sí (a las personas que lastima) |
| UM/UIM (Motorista sin Seguro/con Seguro Insuficiente) | Usted, cuando el conductor culpable no tiene BI o tiene muy poca | No (opcional, pero muy recomendada) | Sí — interviene cuando el otro conductor es responsable | Sí |
| MedPay (Pagos Médicos) | Usted y sus pasajeros | No (adicional opcional) | No | No |
Cómo el UM/UIM y el MedPay llenan los vacíos
El UM/UIM es la cobertura que los conductores de Florida más a menudo desearían haber comprado. Como la BI es opcional aquí, una enorme proporción de conductores culpables tiene poca o ninguna cobertura para sus lesiones. El UM/UIM convierte su propia póliza en el respaldo, pagando sus daños — incluidos el dolor y el sufrimiento — como si el conductor culpable hubiera tenido el seguro adecuado. Si compra solo una cobertura opcional, la mayoría de los abogados le dirán que sea esta.
El MedPay es un adicional opcional más pequeño que ayuda a cubrir el 20% de las facturas médicas que el PIP no paga, más su deducible, sin importar la culpa. Por una prima modesta, puede ahorrarle costos médicos de su bolsillo mientras su reclamo se resuelve.
Errores comunes que reducen o hunden un reclamo
- Esperar más de 14 días para atenderse. Esto por sí solo puede anular sus beneficios médicos de PIP.
- Suponer que el seguro del otro conductor paga sus facturas. Su PIP paga primero, y el otro conductor puede no tener ninguna BI.
- Omitir la determinación de la EMC. Sin ella, su límite es de $2,500 en lugar de $10,000.
- Rechazar el UM/UIM para ahorrar unos dólares. En un estado donde la BI es opcional, esta es la cobertura que lo protege de los vacíos de los demás.
- Tratar los $10,000 como "de sobra". Las lesiones graves los agotan rápidamente; la verdadera recuperación por un accidente grave viene a través del reclamo de responsabilidad o de UM/UIM.
- Sentarse sobre un reclamo. Desde la HB 837, generalmente tiene solo dos años para demandar.
La conclusión
El sistema sin culpa de Florida está construido para que lo traten rápido: sus propios $10,000 de PIP pagan el 80% de las facturas médicas y el 60% de los salarios perdidos sin importar la culpa, siempre que se trate dentro de 14 días y obtenga un hallazgo de EMC. Pero $10,000 rara vez cubren una lesión grave, el conductor culpable puede no tener ninguna cobertura para usted, y solo puede llegar a él (y a los daños por dolor y sufrimiento) si su lesión cruza el umbral de la § 627.737. Saber qué cobertura paga, y en qué orden, es lo que convierte un reclamo confuso en uno recuperado. Si sus lesiones son significativas, vale la pena hablar con un abogado de lesiones de Florida sobre sus opciones.
Preguntas frecuentes
¿El seguro del conductor culpable paga mis facturas médicas en Florida?
Usualmente no al principio. Como Florida es un estado sin culpa, su propia Protección contra Lesiones Personales (PIP) paga sus facturas médicas iniciales sin importar quién causó el accidente. Solo puede ir tras la cobertura de Lesiones Corporales del conductor culpable después de que sus lesiones crucen el umbral de lesión grave de la Fla. Stat. § 627.737 — y Florida ni siquiera exige que los conductores tengan cobertura de Lesiones Corporales, así que puede no haber ninguna póliza suya a la que recurrir.
¿Cuánto paga realmente el PIP?
El PIP brinda hasta $10,000, pagando el 80% de los gastos médicos razonables y necesarios y el 60% de los salarios perdidos. Esas dos categorías comparten el mismo fondo de $10,000, así que las facturas médicas grandes pueden agotarlo todo. También hay un beneficio por muerte aparte de $5,000 pagado por encima del límite de $10,000.
¿Qué es la regla de los 14 días?
Bajo la Fla. Stat. § 627.736, debe recibir su atención médica inicial dentro de los 14 días del accidente para ser elegible para cualquier beneficio médico de PIP. Espere hasta el día 15 y puede perder por completo la cobertura médica de PIP, incluso si estaba genuinamente lesionado. Vea a un médico pronto, aunque solo se sienta adolorido.
¿Qué es una Condición Médica de Emergencia (EMC) y por qué importa?
Una EMC es una determinación formal por un proveedor médico calificado de que su condición es lo bastante seria como para requerir atención inmediata. Si un proveedor documenta una EMC, recibe los $10,000 completos en beneficios médicos de PIP. Sin un hallazgo de EMC, sus beneficios médicos de PIP se limitan a solo $2,500.
¿Es obligatorio el seguro de responsabilidad por Lesiones Corporales en Florida?
No. Florida solo exige $10,000 en PIP y $10,000 en Responsabilidad por Daños a la Propiedad. La responsabilidad por Lesiones Corporales (BI) — que paga por las lesiones que usted causa a otros — no es obligatoria para los conductores comunes, aunque puede exigirse después de un DUI o ciertos accidentes con culpa. Por eso muchos conductores culpables no tienen cobertura para sus lesiones.
¿Cuándo puedo demandar al conductor que me chocó?
La ley sin culpa de Florida limita las demandas por dolor y sufrimiento. Bajo la Fla. Stat. § 627.737 puede salir del sistema sin culpa y demandar solo si su lesión implica pérdida significativa y permanente de una función corporal importante, lesión permanente dentro de un grado razonable de probabilidad médica, cicatrización o desfiguración significativa y permanente, o muerte.
¿Cómo cambió las cosas la HB 837?
La ley de reforma de responsabilidad civil de Florida de 2023 (HB 837) adoptó la negligencia comparativa modificada: si se determina que usted tuvo más del 50% de la culpa de sus propias lesiones, no recupera nada. También acortó el plazo de prescripción para negligencia de cuatro años a dos años para los reclamos que surgen a partir del 24 de marzo de 2023.
¿Mi PIP me cubre como pasajero o peatón?
Sí. El PIP de Florida generalmente sigue a la persona, no solo al auto. Típicamente lo cubre como conductor, pasajero o peatón, más a los familiares de su hogar y a los pasajeros en su auto que no tienen su propio PIP. Si es atropellado como peatón o ciclista, su propio PIP a menudo responde.
¿Cuál es la diferencia entre UM/UIM y MedPay?
La cobertura de Motorista sin Seguro/con Seguro Insuficiente (UM/UIM) lo protege cuando el conductor culpable no tiene cobertura de Lesiones Corporales o tiene muy poca — puede pagar sus daños, incluidos el dolor y el sufrimiento. El MedPay es un adicional más pequeño que ayuda a cubrir el 20% de las facturas médicas que el PIP no paga, más su deducible, sin importar la culpa. Ambos son opcionales pero valiosos.
¿Son suficientes $10,000 de PIP?
Para un accidente menor, a menudo sí. Para una lesión grave, rara vez. Las facturas médicas y los salarios perdidos comparten un mismo fondo de $10,000 que una lesión significativa agota rápidamente. La verdadera compensación por un accidente grave usualmente viene a través de un reclamo de responsabilidad contra el conductor culpable o a través de su propia cobertura de UM/UIM — no del PIP por sí solo.
Ponga esto a trabajar en su propio caso
Herramientas gratuitas y privadas que siguen tus plazos en Florida, estiman lo que de verdad te quedarías después de los honorarios y redactan tu reclamo — sin cuenta, nada sale de tu teléfono.
Empieza aquí
Guías relacionadas
Investigaciones relacionadas
Esta es información general sobre las leyes de Florida, no asesoría legal. Cada accidente es distinto — para consejo sobre su caso, hable con un abogado con licencia en Florida. Revisado 6 de agosto de 2026.