La Regla de los 14 Días de Florida Tras un Accidente de Auto: Cómo Conservar Sus Beneficios de PIP
En Florida, si no ve al tipo correcto de proveedor médico dentro de los 14 días de su accidente, puede perder la totalidad de sus $10,000 en beneficios de PIP — aquí le explicamos exactamente cómo protegerlos.
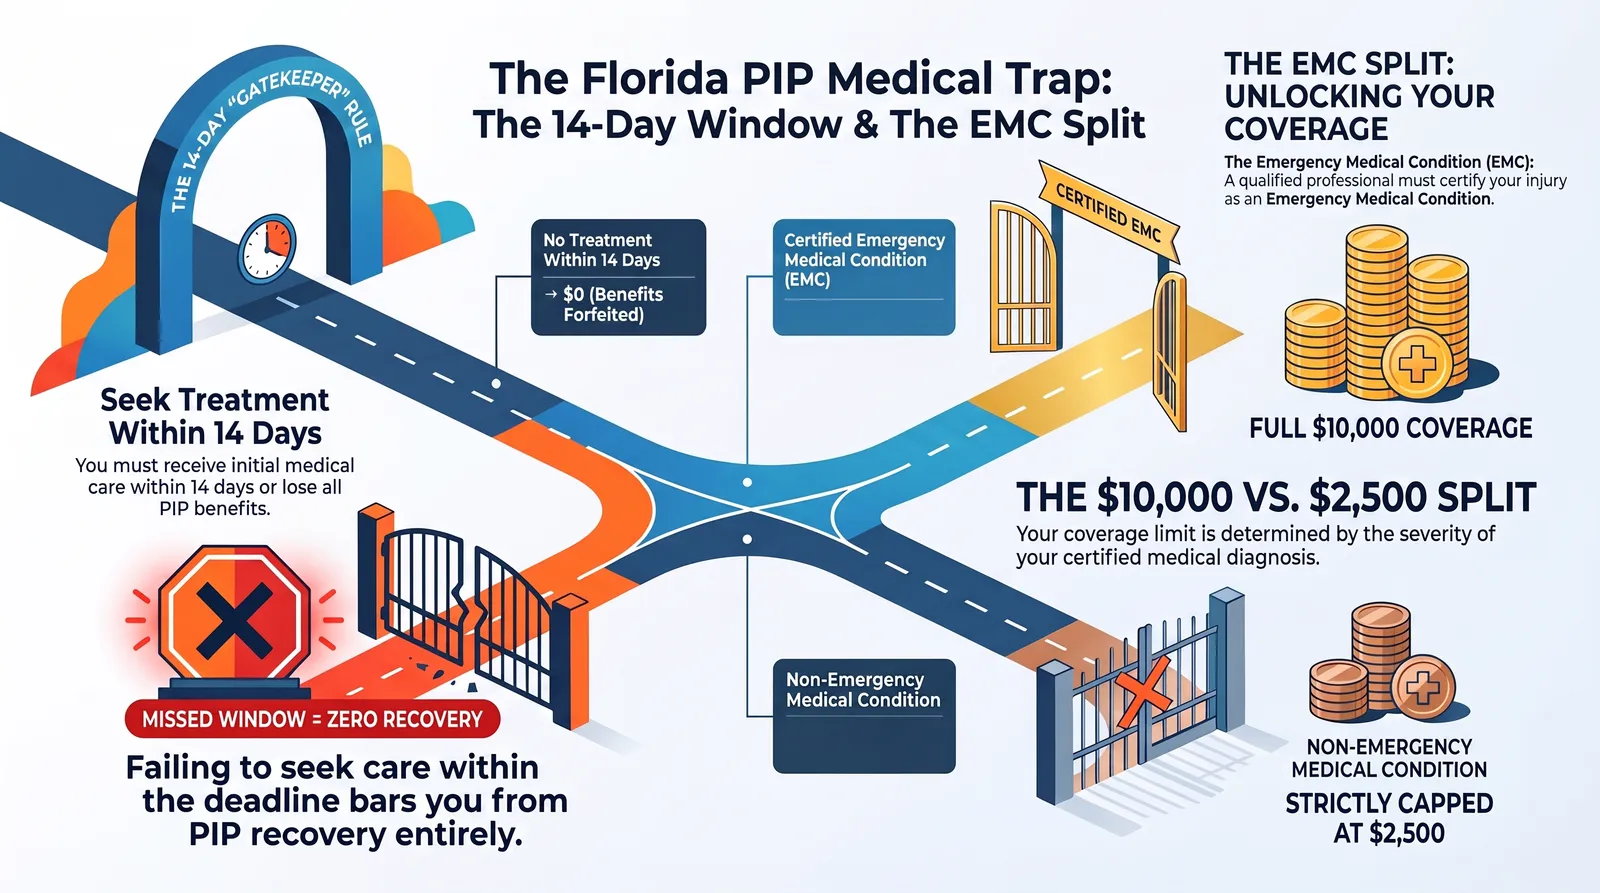
Si acaba de tener un accidente de auto en Florida, probablemente esté adolorido, sacudido y lleno de preguntas. Aquí está la que puede costarle miles de dólares en silencio: ¿vio a un médico dentro de los 14 días? Florida es un estado sin culpa, lo que significa que su propio seguro de auto paga su primera ronda de facturas médicas a través de algo llamado Protección contra Lesiones Personales, o PIP. Pero hay una trampa escrita en la propia ley — si no recibe el tipo correcto de atención dentro de los 14 días del accidente, esa cobertura desaparece por completo. No se reduce. Se pierde.
Esta guía le explica exactamente qué es la regla de los 14 días, la poco conocida trampa de los $10,000 frente a los $2,500 que sorprende a casi todos, quién cuenta como el proveedor “correcto” y los pasos concretos que debe dar hoy. Está escrita para una persona real que acaba de vivir un día aterrador — no para un abogado. Respire hondo. Tiene tiempo para hacer esto bien, pero no mucho, así que manos a la obra.
La regla de los 14 días en una sola oración
Según la ley de Florida (Fla. Stat. § 627.736), su seguro PIP solo pagará su atención médica relacionada con el accidente si recibe servicios y atención iniciales dentro de los 14 días posteriores al accidente automovilístico. Si deja pasar esa ventana, su aseguradora puede — y casi con certeza lo hará — negar cada factura médica vinculada al accidente.
Esa es toda la regla. Suena simple, y lo es. Lo que hace tropezar a la gente no es no entender la regla; es no darse cuenta de que el reloj corre mientras “esperan a ver cómo se sienten.”
Por qué existe esta regla
Florida añadió el requisito de los 14 días en 2012 para combatir el fraude de accidentes fingidos y para evitar que las facturas se acumularan meses después de choques leves. Los legisladores querían prueba de que las lesiones eran reales y estaban conectadas con el accidente, así que exigieron tratamiento pronto por parte de un proveedor con licencia. Piense lo que piense de la política, el resultado práctico para usted es contundente: la ley recompensa a quienes se hacen revisar rápido y castiga a quienes aguantan el dolor. La adrenalina y el estrés pueden enmascarar el latigazo cervical, las conmociones cerebrales y las lesiones de tejidos blandos durante días — así que sentirse “bien” el día del accidente no le dice casi nada.
Qué significa realmente “buscar atención dentro de los 14 días”
Seamos precisos, porque la precisión es lo que lo protege aquí.
- El reloj empieza en la fecha del accidente. Si su accidente fue el día 1, el día 14 es el día 15 de ese mes. No trate de apurarlo — cuente con holgura y vaya temprano.
- Son 14 días calendario, no días hábiles. Los fines de semana y los feriados cuentan. No hay pausa porque la clínica esté cerrada.
- “Servicios y atención iniciales” significa una evaluación médica real por un proveedor calificado — que lo examinen, lo evalúen y documenten sus lesiones. Una llamada rápida o agendar una cita futura no cuenta. Tiene que ser atendido.
- La ley no prevé una excepción o prórroga general. No le importa que estuviera ocupado, que al principio no se sintiera lastimado o que no consiguiera cita. Si el día 14 pasa sin una visita calificada, la puerta se cierra en casi todos los casos.
Lo más seguro es hacerse evaluar dentro del primer día o dos — idealmente en una sala de emergencias, un centro de atención de urgencias o con su médico. El tratamiento temprano no es solo por el plazo; también crea el expediente médico que vincula sus lesiones con el accidente, lo cual importa enormemente más adelante si tiene un reclamo.
La trampa de los $10,000 vs. $2,500: la “condición médica de emergencia” que casi nadie explica
Esta es la sección más importante de toda esta guía, y es la pieza que incluso las personas cuidadosas pasan por alto.
Todos escuchan “el PIP de Florida le da $10,000.” Eso es solo la mitad cierto. Usted recibe hasta $10,000 solo si un proveedor calificado documenta que tuvo una “condición médica de emergencia” — usualmente abreviada EMC. Si nadie certifica una EMC, sus beneficios de PIP se limitan a solo $2,500. El mismo accidente, las mismas lesiones, pero una cuarta parte de la cobertura — todo por un papel.
Una condición médica de emergencia es una determinación clínica de que su lesión muestra síntomas agudos lo bastante graves como para que, sin atención médica inmediata, razonablemente pudiera esperarse un serio peligro para su salud, un deterioro serio de una función corporal o una disfunción seria de una parte del cuerpo. En palabras simples: un proveedor tiene que examinarlo y decidir formalmente que su condición era lo bastante seria como para necesitar atención pronta, y ponerlo por escrito.
Si un proveedor lo examina y determina que no tuvo una condición médica de emergencia, la ley limita su reembolso a $2,500. Si nadie aborda la cuestión de la EMC en absoluto, las aseguradoras rutinariamente le fijan el límite en $2,500 también.
Aquí está la trampa en dólares. Digamos que acumula $9,000 en facturas médicamente necesarias tras un fuerte choque por detrás. Si un proveedor calificado certificó una EMC, el PIP paga el 80% de eso — $7,200 — y usted no se acerca ni de lejos al límite. Si nadie certificó una EMC, su tope es de $2,500, así que el PIP paga $2,500 y luego se detiene en seco, dejándole unos $6,500 en facturas colgando sobre usted. El tratamiento médico fue idéntico. El papeleo hizo una diferencia de $4,700.
La acción a tomar: Cuando vaya a atenderse, pregunte directamente: “¿Va a documentar si tengo una condición médica de emergencia?” Tenga en cuenta un detalle importante más abajo — no todo proveedor que puede hacer su visita inicial tiene permitido hacer la determinación de la EMC.
Quién cuenta como proveedor calificado
No cualquiera puede satisfacer la regla de los 14 días. La ley detalla exactamente quién puede brindar esa atención inicial y, por separado, quién puede certificar una EMC. Estas dos listas no son iguales, y esa diferencia toma a la gente por sorpresa.
| Proveedor | ¿Puede hacer su visita inicial de los 14 días? | ¿Puede certificar una EMC (desbloquear los $10,000 completos)? |
|---|---|---|
| Médico (MD) o médico osteópata (DO) | Sí | Sí |
| Dentista | Sí | Sí |
| Asistente médico (PA) | Sí (bajo un médico supervisor) | Sí |
| Enfermero registrado de práctica avanzada (APRN / enfermero practicante) | Sí | Sí |
| Médico quiropráctico (quiropráctico) | Sí | No |
| Hospital, sala de emergencias o una instalación propiedad de un hospital | Sí | Sí (a través de sus médicos) |
| Personal de ambulancia / transporte de emergencia | Sí | No |
| Masajista terapéutico | No | No |
| Acupunturista | No | No |
Dos cosas para grabarse en la memoria:
- Un quiropráctico puede iniciar su atención y satisfacer la regla de los 14 días, pero un quiropráctico no puede certificar una condición médica de emergencia. Así que si va directo a un quiropráctico, ha protegido sus $2,500 — pero para desbloquear los $10,000 completos, todavía necesita que un MD, DO, PA o APRN (o un médico de hospital) haga la determinación de la EMC. Muchas personas se tratan solo con un quiropráctico y nunca se dan cuenta de que su límite quedó silenciosamente atascado en $2,500.
- La terapia de masaje y la acupuntura nunca son reembolsables bajo el PIP — ni para la visita inicial ni para la atención de seguimiento — sin importar quién las brinde. Si una “clínica” lo está encaminando principalmente hacia masajes, sus dólares de PIP no los cubrirán.
Cómo paga realmente el PIP: la estructura 80 / 60 / $5,000
El PIP no es un cheque en blanco por el precio total de su atención. Paga porcentajes específicos, y los beneficios médicos y de salarios comparten un mismo límite general ($10,000 con una EMC, $2,500 sin ella). El beneficio por muerte de abajo es aparte — se paga por encima de ese límite, no se descuenta de él.
- 80% de las facturas médicas razonables y médicamente necesarias — consultas médicas, sala de emergencias, radiografías, resonancias, cirugía y rehabilitación.
- 60% de los salarios perdidos / la capacidad de generar ingresos perdida si sus lesiones le impiden trabajar.
- Hasta $5,000 en beneficios por muerte por persona, pagados además de la cobertura médica y por incapacidad en caso de fallecimiento.
Un ejemplo desarrollado lo une todo. Imagine que tiene una EMC registrada (así que su límite es de $10,000) y acumula $12,000 en facturas médicamente necesarias más $3,000 en salarios perdidos:
- El PIP paga el 80% de las facturas médicas — pero el 80% de $12,000 es $9,600, y combinado con los beneficios de salarios usted llegará al tope de $10,000 antes de que las facturas queden totalmente cubiertas.
- El PIP paga el 60% de sus $3,000 en salarios perdidos = $1,800 — pero, de nuevo, solo hasta que se agote el límite compartido de $10,000.
- Una vez que llega a $10,000 en total, el PIP se detiene. El saldo restante pasa a ser su responsabilidad (o de su seguro de salud, o parte de un reclamo contra el conductor culpable).
Puede estimar sus propios números con nuestra calculadora de cobertura de PIP para que no esté adivinando qué está cubierto y qué no.
Paso a paso: qué hacer ahora mismo
- Hágase evaluar hoy o mañana — no espere. Vaya a una sala de emergencias, un centro de atención de urgencias o su médico de cabecera. Temprano es más seguro que tarde, tanto médica como legalmente. ¿Necesita ayuda para encontrar un proveedor que acepte pacientes de PIP? Use nuestra herramienta Hágase revisar (encontrar atención).
- Diga las palabras clave al registrarse: “Tuve un accidente de auto el [fecha] y quiero que me evalúen por lesiones relacionadas con el accidente.” Esto asegura que su visita quede documentada como relacionada con el accidente, que es lo que la regla de los 14 días exige.
- Pregunte por la determinación de la EMC. Si está viendo a un MD, DO, PA, APRN o médico de hospital, pregunte si documentarán una condición médica de emergencia. Si empieza con un quiropráctico, planee una visita aparte con un proveedor calificado para abordar la EMC.
- Reporte el reclamo a su propia aseguradora de auto sin demora. El PIP es su propia cobertura sin importar quién causó el accidente. La mayoría de las pólizas exigen aviso pronto, y su aseguradora abrirá un reclamo de PIP y a menudo le enviará un formulario para completar.
- Guarde cada registro. Conserve los documentos de alta, las referencias, los recibos, el kilometraje y todo lo que muestre trabajo perdido. Estos respaldan tanto sus facturas médicas como sus beneficios de salarios del 60%.
- Siga el plan de tratamiento. Los vacíos en la atención les dan a las aseguradoras una razón para argumentar que sus lesiones no eran serias o que no fueron causadas por el accidente.
Los errores más comunes — y más costosos
- “Me sentía bien, así que esperé.” Esta es la forma número uno en que los conductores de Florida pierden su PIP. El latigazo cervical, las conmociones cerebrales y las lesiones de tejidos blandos comúnmente aparecen de dos a cinco días después. Para entonces puede estar a mitad de la ventana de 14 días sin darse cuenta.
- Contar días hábiles en lugar de días calendario. Son 14 días calendario, punto. Un accidente un viernes antes de un fin de semana feriado no le compra tiempo extra.
- Suponer que la atención de urgencias “probablemente” documentó todo. Confirme que su visita quede registrada como relacionada con el accidente y pregunte específicamente por la EMC.
- Tratarse solo con un quiropráctico y esperar los $10,000 completos. Un quiropráctico puede satisfacer el plazo pero no puede certificar una EMC — así que su límite puede quedar atascado en $2,500 a menos que un proveedor calificado lo apruebe.
- Perseguir masajes o acupuntura como su tratamiento principal. El PIP no reembolsará ninguno de los dos, sin importar cómo lo etiquete la clínica.
- Nunca reportar el reclamo a su propia aseguradora. El PIP es su cobertura; tiene que abrir el reclamo efectivamente para usarla.
Cómo funciona el PIP con su seguro de salud
La gente a menudo pregunta: “¿No puedo simplemente usar mi seguro de salud normal en su lugar?” En Florida, el PIP es el pagador primario de las lesiones por accidentes de auto — generalmente paga primero, antes de que entre su seguro de salud. Esa es una razón más por la que la regla de los 14 días importa: si deja pasar el plazo y pierde el PIP, puede quedar apoyándose enteramente en su plan de salud, con sus propios deducibles y copagos, y en el seguro del conductor culpable más adelante.
Algunos puntos prácticos:
- Su aseguradora de salud aún puede cubrir facturas relacionadas con el accidente después de que el PIP se agote o si el PIP niega un cargo, sujeto a las reglas de su plan.
- Si una aseguradora de salud paga por lesiones del accidente, puede después reclamar el derecho a que le reembolsen (subrogación) de cualquier acuerdo que usted reciba del conductor culpable.
- El PIP lo cubre incluso cuando el accidente fue culpa suya — ese es todo el punto de “sin culpa.” También suele cubrirlo como pasajero en el auto de otra persona o incluso como peatón o ciclista en algunas situaciones.
Para el panorama más amplio de cómo encaja la cobertura sin culpa, vea nuestra guía complementaria, El PIP y el sistema sin culpa de Florida, explicados.
Qué pasa si deja pasar el día 14
Seamos honestos sobre el mal desenlace. Si no recibió atención calificada dentro de los 14 días, su aseguradora puede negar legalmente sus beneficios médicos de PIP por ese accidente. No hay apelación de “no lo sabía” ni excepción por dificultad en la ley.
Eso no significa necesariamente que no tenga ninguna opción — significa que su fuente más fácil y rápida de cobertura médica se perdió. Aún puede ser posible que:
- Use su seguro de salud para el tratamiento continuo.
- Presente un reclamo contra el conductor culpable por sus facturas médicas y otros daños, especialmente si sus lesiones son significativas. Tenga en cuenta que el plazo de Florida para demandar por negligencia ahora es generalmente de dos años desde el accidente (acortado por la HB 837 en 2023), así que este es un reloj aparte e importante — vea nuestra guía sobre el plazo de prescripción.
- Explore otra cobertura, como la de Pagos Médicos (MedPay) si la compró, o la cobertura de motorista sin seguro/con seguro insuficiente.
Si cree que puede haber dejado pasar la ventana y está seriamente lastimado, ese es el momento de hablar con un abogado de lesiones personales sobre sus opciones contra el conductor culpable.
¿El PIP sigue siendo ley en 2026?
Sí. El sistema sin culpa / PIP de Florida ha estado vigente desde la década de 1970, y a pesar de repetidos intentos de derogarlo, ninguna derogación se ha convertido en ley. Un proyecto de ley importante para derogarlo fue vetado en 2021, y otros esfuerzos de derogación en la sesión legislativa de 2026 murieron en comité. Hasta que eso cambie, la regla de los 14 días y la estructura de EMC de $10,000 / $2,500 descrita aquí siguen plenamente en vigor. Revisamos esta guía frente a la ley vigente para mantenerla precisa.
Sus próximos pasos
Si no se lleva nada más de esta guía, llévese estas tres cosas:
- Vea a un proveedor calificado dentro de los 14 días — cuanto antes, mejor. No apueste todo su PIP a sentirse bien hoy.
- Asegúrese de que alguien calificado aborde la condición médica de emergencia para que su límite sea de $10,000, no de $2,500.
- Reporte el reclamo a su propia aseguradora y guarde cada registro.
¿Listo para actuar? Empiece con Hágase revisar (encontrar atención) para ubicar un proveedor, luego haga sus cálculos con la calculadora de cobertura de PIP para saber exactamente en qué situación está. Esta guía es educación general sobre la ley de Florida, no asesoría legal para su situación específica — pero seguir estos pasos es como los conductores de Florida conservan los beneficios que ya pagaron.
Preguntas frecuentes
¿Qué es la regla de los 14 días de Florida tras un accidente de auto?
Es un requisito de la Fla. Stat. § 627.736 de que usted reciba servicios y atención médica iniciales dentro de los 14 días de un accidente automovilístico. Si no lo hace, su aseguradora de auto puede negar todos sus beneficios médicos de Protección contra Lesiones Personales (PIP) por ese accidente. La ley no prevé una excepción o prórroga general.
¿Los 14 días incluyen fines de semana y feriados?
Sí. La regla corre en 14 días calendario desde la fecha del accidente, no días hábiles. Los fines de semana y feriados se incluyen, y no hay pausa si una clínica está cerrada. Cuente con holgura y hágase evaluar lo antes que pueda.
¿Por qué el PIP de Florida a veces solo paga $2,500 en lugar de $10,000?
El límite de $10,000 solo aplica si un proveedor calificado documenta que usted tuvo una "condición médica de emergencia" (EMC). Si un proveedor determina que no tuvo una EMC — o si nadie lo aborda — sus beneficios médicos de PIP se limitan a solo $2,500. El papeleo puede hacer una diferencia de varios miles de dólares.
¿A quién puedo ver para satisfacer la regla de los 14 días?
Un médico (MD), médico osteópata (DO), dentista, quiropráctico, asistente médico o enfermero registrado de práctica avanzada, así como un hospital, sala de emergencias, instalación propiedad de un hospital o personal de ambulancia. Los masajistas terapéuticos y los acupunturistas no califican.
¿Puede un quiropráctico certificar mi condición médica de emergencia?
No. Un quiropráctico puede realizar su visita inicial de los 14 días y preservar sus $2,500 en beneficios, pero los quiroprácticos no pueden certificar una EMC. Para desbloquear los $10,000 completos, necesita que un MD, DO, asistente médico, enfermero registrado de práctica avanzada o un médico de hospital haga esa determinación.
¿El PIP cubre la terapia de masaje o la acupuntura?
No. La ley de Florida excluye específicamente la terapia de masaje y la acupuntura de los beneficios médicos de PIP, sin importar quién las brinde. Un masajista terapéutico o acupunturista con licencia no puede ser reembolsado bajo el PIP en absoluto.
¿Cuánto paga realmente el PIP?
El PIP paga el 80% de las facturas médicas razonables y médicamente necesarias y el 60% de los salarios perdidos, que comparten un mismo límite general de $10,000 (con una EMC) o $2,500 (sin ella). Un beneficio por muerte aparte de $5,000 se paga por encima de ese límite, no se descuenta de él.
¿Qué pasa si me sentí bien después del accidente y no fui de inmediato?
Este es el error más común y más costoso. La adrenalina puede esconder el latigazo cervical, las conmociones cerebrales y las lesiones de tejidos blandos durante varios días. Si el día 14 pasa sin una visita calificada, puede perder todos sus beneficios de PIP — así que hágase evaluar aunque crea que está bien.
¿Puedo usar mi seguro de salud en lugar del PIP?
En Florida, el PIP es generalmente el pagador primario de las lesiones por accidentes de auto, así que paga primero. Su seguro de salud puede cubrir facturas después de que el PIP se agote o sea negado, pero si deja pasar la ventana de 14 días puede quedar dependiendo de su plan de salud y de un reclamo contra el conductor culpable.
¿Qué pasa si dejo pasar el plazo de los 14 días?
Su aseguradora puede negar sus beneficios médicos de PIP por ese accidente, y no hay excepción por dificultad en la ley. Aún puede usar su seguro de salud, ir contra el conductor culpable (generalmente dentro de dos años según la HB 837) o apoyarse en otra cobertura como MedPay. Si está seriamente lastimado, hable con un abogado de lesiones personales.
Ponga esto a trabajar en su propio caso
Herramientas gratuitas y privadas que siguen tus plazos en Florida, estiman lo que de verdad te quedarías después de los honorarios y redactan tu reclamo — sin cuenta, nada sale de tu teléfono.
Empieza aquí
Guías relacionadas
Investigaciones relacionadas
Esta es información general sobre las leyes de Florida, no asesoría legal. Cada accidente es distinto — para consejo sobre su caso, hable con un abogado con licencia en Florida. Revisado 6 de agosto de 2026.