Cobertura contra motoristas sin seguro y con seguro insuficiente en Florida
Florida no exige que los conductores lleven ningún seguro de lesiones corporales — así que si alguien lo lesiona gravemente, puede que no haya nada contra qué reclamar. La cobertura UM/UIM es la única póliza que lo protege de ese vacío. Aquí explicamos cómo funciona y por qué el registro judicial demuestra que la necesita.
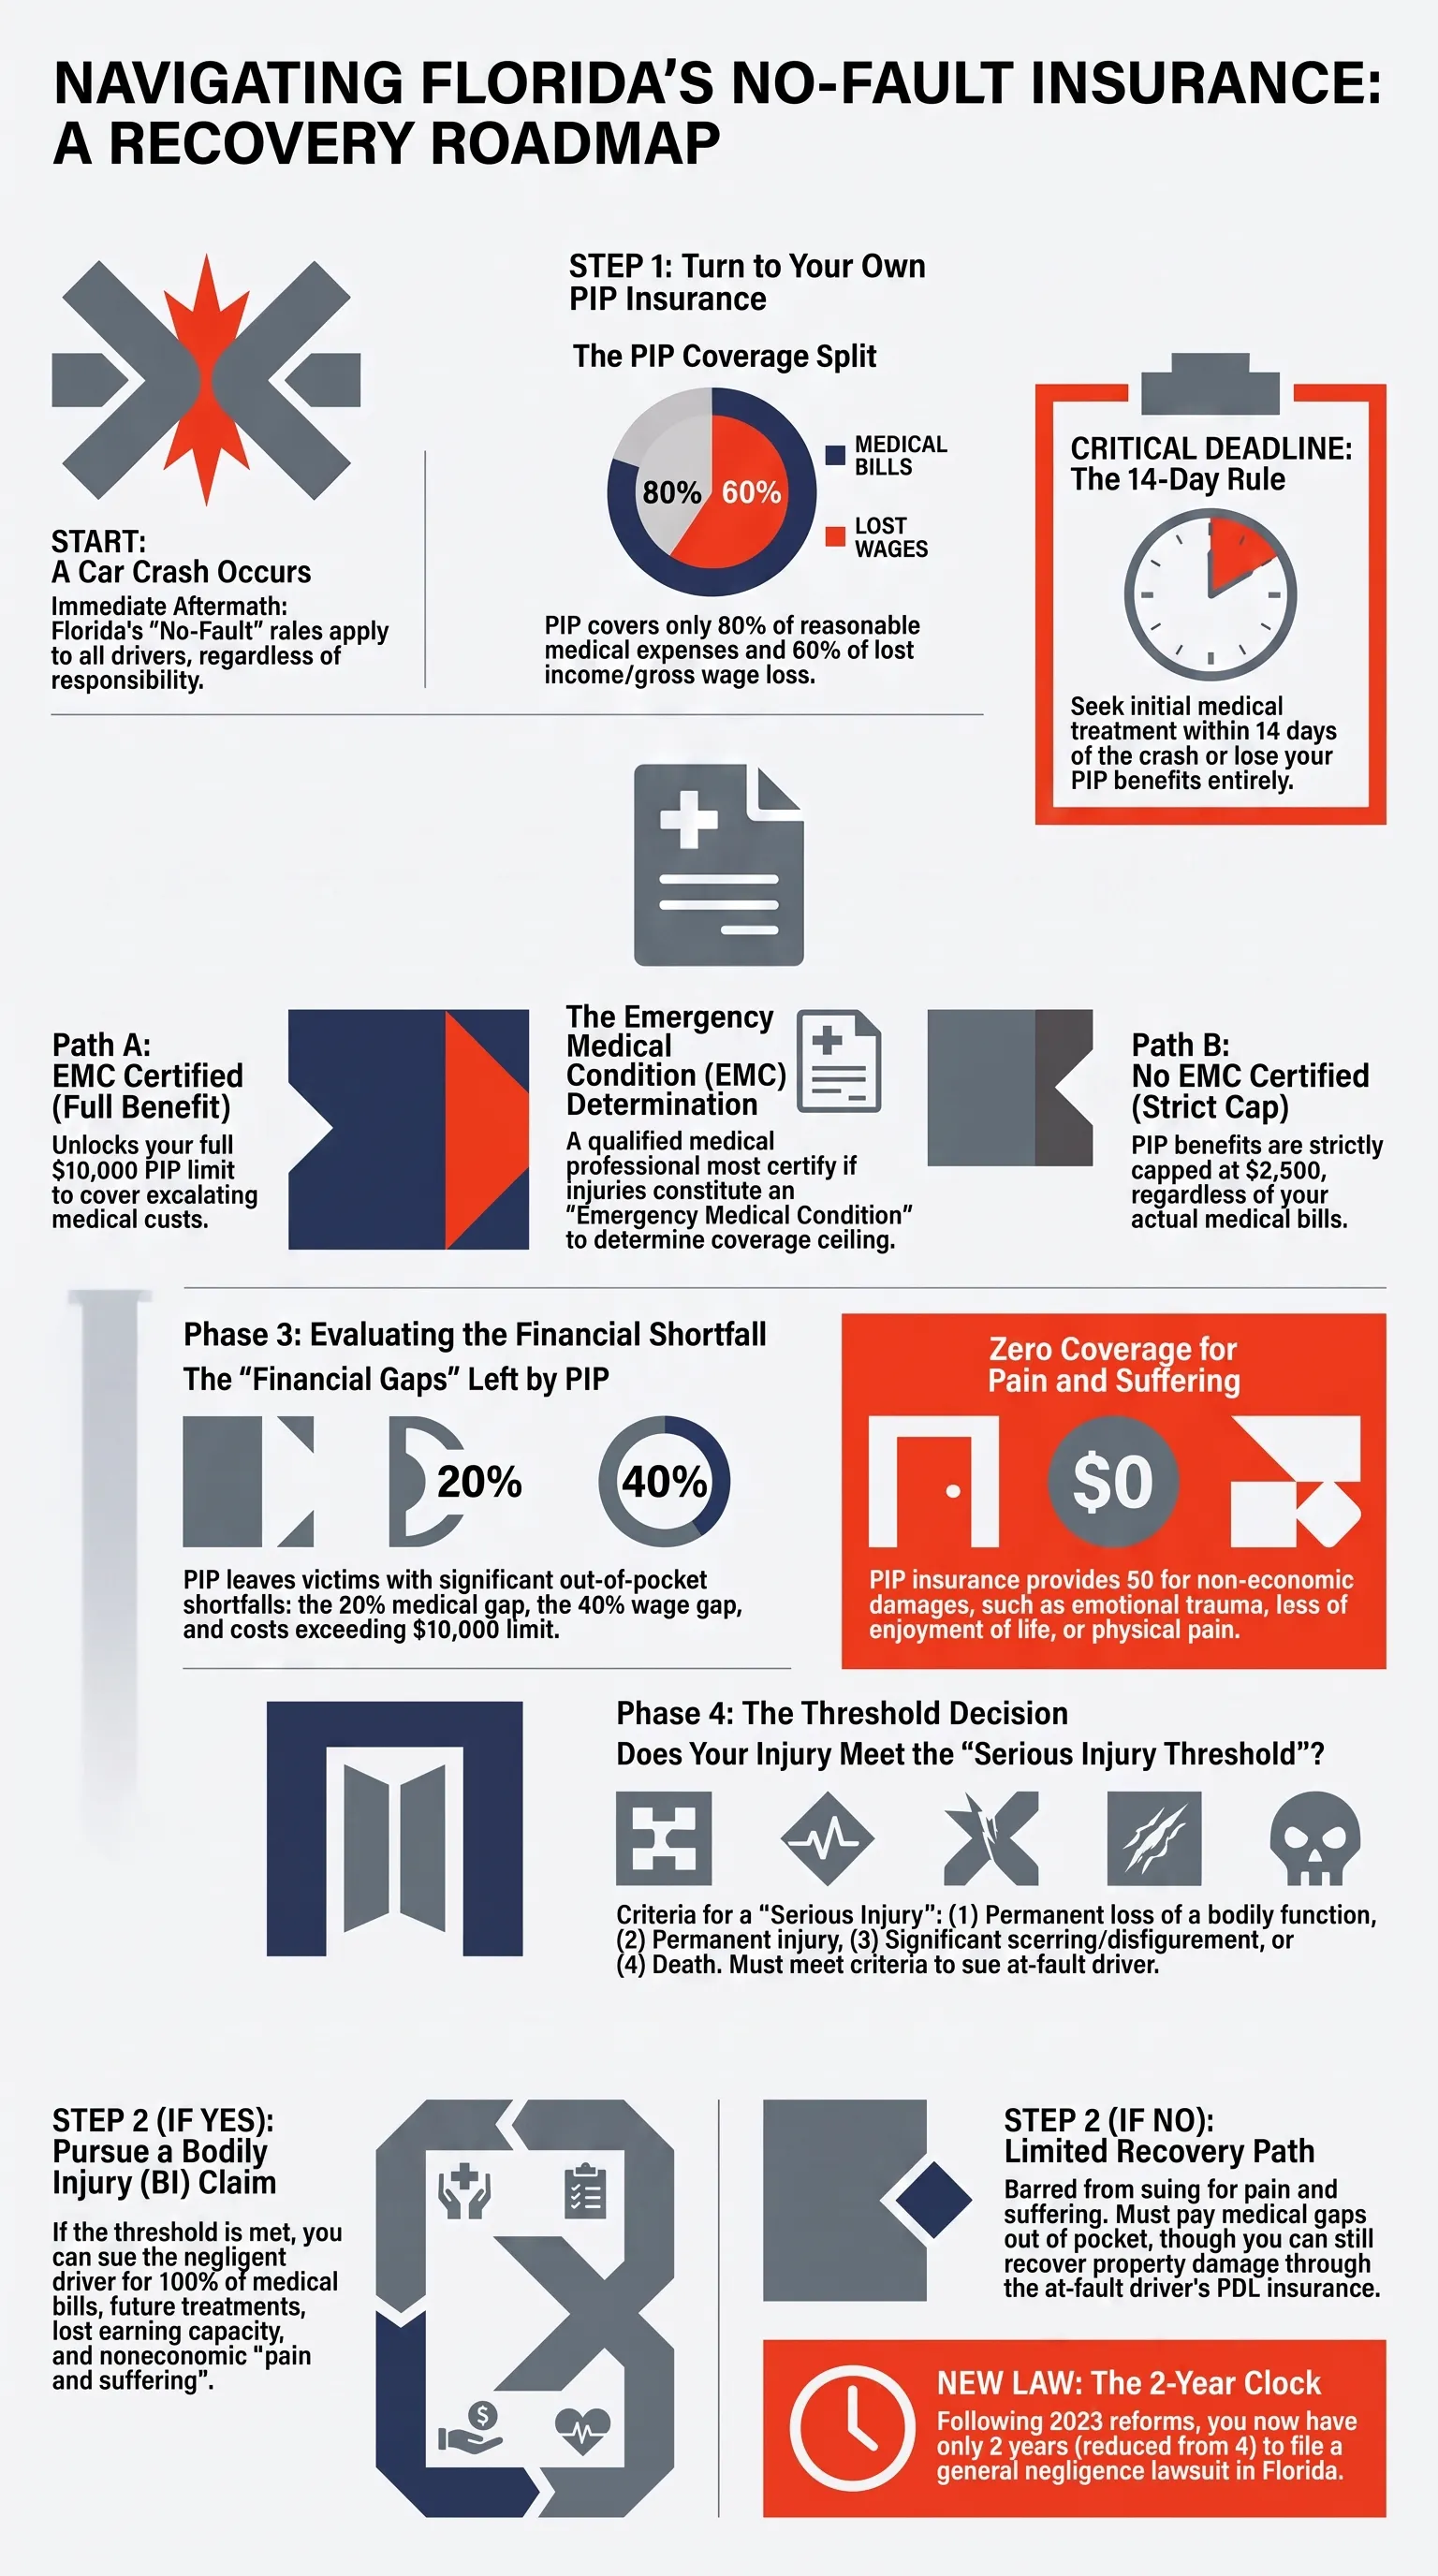
Aquí hay un hecho que sorprende a casi todo floridano que no ha pasado por un choque grave: Florida no exige que los conductores lleven ningún seguro de responsabilidad por lesiones corporales. El estado solo obliga a $10,000 de Protección contra Lesiones Personales (PIP) y $10,000 de responsabilidad por daños a la propiedad. Eso significa que el conductor que se pasa un semáforo en rojo y le rompe la espalda puede estar llevando exactamente cero dólares de cobertura por el daño que le hace a su cuerpo — y hacerlo siendo completamente legal.
Entonces, ¿quién paga cuando eso sucede? Si hizo la única cosa que la mayoría de la gente omite, la respuesta es: su propia cobertura contra motoristas sin seguro/con seguro insuficiente (UM/UIM). Esta guía explica qué es el UM, por qué las reglas inusuales de Florida lo convierten en la cobertura más importante que puede comprar, cómo el 'apilamiento' lo multiplica, y las trampas que pueden destruir silenciosamente su reclamo. Es educativa, no asesoría legal — pero al final entenderá por qué tantos floridanos lesionados terminan haciendo un reclamo contra su propia compañía de seguros.
Por qué Florida es diferente (y más peligrosa)
La mayoría de los estados exigen que los conductores lleven responsabilidad por lesiones corporales — cobertura que paga por las lesiones que causan a otras personas. Florida es uno de los muy pocos que no lo hace. Combinado con una alta tasa de conductores que llevan solo el mínimo legal (o nada en absoluto), el resultado es un estado lleno de conductores culpables que no pueden cubrir el daño que causan.
El sistema sin culpa de Florida empeora esto. Sus $10,000 de PIP pagan el 80% de sus facturas médicas y el 60% de los salarios perdidos sin importar quién causó el choque — pero $10,000 desaparecen rápido con una lesión real, y el PIP no paga nada por dolor y sufrimiento. Para alcanzar más allá del PIP por una lesión grave, normalmente persigue al conductor culpable. Y si ese conductor no tiene cobertura de lesiones corporales, no hay nada que perseguir... a menos que lleve UM.
Qué cubre realmente el UM/UIM
La cobertura contra motoristas sin seguro/con seguro insuficiente es una cobertura de primera parte — está en su póliza, y usted reclama contra su propia aseguradora. En Florida la misma cobertura maneja dos situaciones:
- Sin seguro (UM): el conductor culpable no tenía ninguna cobertura de responsabilidad por lesiones corporales, o fue un conductor que se dio a la fuga / 'fantasma' que huyó de la escena.
- Con seguro insuficiente (UIM): el conductor culpable sí tenía cobertura de lesiones corporales, pero no suficiente para cubrir sus lesiones. Su UM cubre la diferencia por encima de su límite.
Lo que paga es el lado de las lesiones de un choque que el PIP no cubre por completo:
- Facturas médicas más allá de su PIP (y más allá de los límites del conductor culpable)
- Salarios perdidos más allá del 60% que cubre el PIP
- Dolor, sufrimiento y pérdida del disfrute de la vida
- Atención médica futura y capacidad de ingresos futura perdida por lesiones duraderas
Note lo que no cubre: su auto. El UM es para lesiones corporales. El daño a su vehículo por un conductor sin seguro es una cobertura separada y opcional llamada Daños a la Propiedad por Motorista Sin Seguro (UMPD), o se maneja a través de su cobertura de colisión.
Lo que muestra el registro judicial
Esto no es teórico. Cuando analizamos un año completo de demandas por choques y lesiones del Condado de Hillsborough (Tampa) — decenas de miles de expedientes públicos — separamos los casos de lesiones graves presentados por personas reales y observamos a quién tuvieron que demandar. Aproximadamente una de cada cuatro de esas demandas graves involucró la propia compañía de seguros de la víctima: cerca del 9% se presentaron puramente contra la propia aseguradora de la persona lesionada, y otro 16% nombraron a su propia aseguradora junto con la parte culpable. (Puede leer el desglose completo en nuestro informe de Periodismo de Datos sobre Choques.)
Léalo de nuevo: en una cuarta parte de las demandas graves por choques, la persona lesionada tuvo que recurrir a su propia póliza porque la cobertura del otro conductor no era suficiente — o no existía. Ese es precisamente el escenario para el cual está diseñado el UM/UIM, y las personas que no lo compraron no tenían nada a lo cual recurrir.
Cuánto UM puede obtener — y la regla del rechazo por escrito
La ley de Florida (sección 627.727) le da protección real aquí, si la conoce:
- El UM debe ofrecerse igual a sus límites de lesiones corporales. Cuando compra responsabilidad de BI, su aseguradora debe ofrecerle UM en la misma cantidad.
- Solo puede rechazar o reducir el UM en un documento firmado. Un 'no, gracias' verbal no es válido. El rechazo tiene que ser en un formulario aprobado, firmado por usted.
- Si no hay un rechazo válido por escrito, la ley puede agregar UM igual a sus límites de BI por defecto. Las aseguradoras que toman atajos con el papeleo han tenido que incorporar el UM en pólizas que creían que lo excluían.
La conclusión práctica: si no está seguro de si tiene UM, o cuánto, saque su página de declaraciones y busque 'Motorista Sin Seguro' o 'UM/UIM' con un límite en dólares. Si dice 'rechazado' pero no recuerda haber firmado nada, eso merece una mirada más de cerca.
UM apilado vs. no apilado
Florida le permite comprar UM en dos modalidades:
- No apilado: su límite de UM es una sola cantidad fija, sin importar cuántos autos asegure.
- Apilado: su límite de UM se multiplica por el número de vehículos en su póliza. Asegure tres autos con $50,000 de UM apilado, y efectivamente lleva $150,000 de protección de UM. El UM apilado también puede aplicar cuando se lesiona en un vehículo que no es suyo (como pasajero, o en un alquiler).
La cobertura apilada cuesta más, pero para muchas familias es la diferencia entre protección real y una cantidad simbólica. Si lleva más de un vehículo, pregunte a su agente cuánto costaría el UM apilado — a menudo es menos de lo que la gente espera.
Un ejemplo resuelto
Digamos que un conductor distraído se pasa un semáforo y lo choca de costado. Le hacen cirugía, falta dos meses al trabajo, y sus daños totales — facturas médicas, salarios perdidos, y dolor y sufrimiento — suman $120,000.
- Su PIP paga hasta $10,000 de gastos médicos y pérdida de salario, sin importar la culpa. Saldo restante: ~$110,000.
- La cobertura de BI del conductor culpable: lleva la realidad de Florida — $0 en responsabilidad por lesiones corporales. No hay nada que reclamarle, y demandar a una persona sin seguro y sin bienes normalmente no recupera nada.
- Su cobertura de UM: si lleva $100,000 en UM (apilado entre dos autos = $200,000), su propia aseguradora ocupa el lugar de la cobertura faltante y paga sus daños por lesiones hasta ese límite. De repente el mismo choque pasa de una pérdida casi total a estar sustancialmente cubierto.
Ahora hágalo de nuevo sin UM: el PIP paga $10,000, el conductor culpable no tiene nada, y usted personalmente absorbe los $110,000 restantes. El mismo choque. La única variable es si compró UM.
La trampa que destruye los reclamos de UM: llegar a un acuerdo demasiado pronto
Este es el error que le cuesta a la gente su cobertura de UM, así que lea con cuidado. Cuando el conductor culpable sí tiene algo de cobertura de BI pero no suficiente (un caso de seguro insuficiente), a menudo le ofrecerán el límite de su póliza como acuerdo. No lo acepte ni firme una liberación antes de notificar a su propia aseguradora de UM.
La ley de Florida (sección 627.727(6)) le da a su aseguradora de UM el derecho de ser informada sobre el acuerdo propuesto y una ventana corta para aprobarlo o 'comprar' el reclamo para proteger sus derechos de subrogación contra el conductor culpable. Si llega a un acuerdo y libera al conductor culpable sin darle a su aseguradora de UM esa notificación y consentimiento, puede perder su derecho a cobrar el UM. La secuencia correcta es: obtenga la oferta de los límites del culpable por escrito, notifique a su aseguradora de UM, obtenga el consentimiento por escrito, luego llegue al acuerdo — y después persiga el UM por el resto.
Conductores que se dan a la fuga y conductores 'fantasma'
El UM también lo cubre cuando el conductor culpable huye y nunca es identificado — un caso de darse a la fuga — o cuando un 'vehículo fantasma' lo saca de la carretera sin contacto. Estos reclamos conllevan requisitos de prueba adicionales (Florida generalmente quiere alguna corroboración más allá de su propia palabra, y un reporte pronto a la policía), así que si lo choca un conductor que se da a la fuga, repórtelo de inmediato y documente todo.
Cómo agregar o aumentar el UM hoy
- Encuentre su página de declaraciones (el resumen que su aseguradora envía en la renovación). Busque una línea de UM/UIM y su límite.
- Si dice rechazado o falta, llame a su agente y pida agregar UM igual a sus límites de lesiones corporales — apilado, si asegura más de un vehículo.
- Si sus límites de BI son bajos, considere aumentarlos; el UM está ligado al BI, así que un BI más alto desbloquea un UM más alto.
- Obtenga el nuevo límite por escrito y guarde la página de declaraciones. Esta es la protección más barata contra lesiones graves disponible para un conductor de Florida, y lo protege sin importar de quién sea la culpa del choque o si el otro conductor se molestó en asegurarse.
Plazos
No se siente sobre un reclamo. Desde que la HB 837 entró en vigor el 24 de marzo de 2023, la mayoría de los reclamos por negligencia en Florida tienen una prescripción de 2 años, así que el caso de lesiones subyacente avanza con un reloj apretado. Un reclamo de UM se basa en su contrato de seguro y generalmente tiene una ventana más larga, pero los dos están entrelazados — la evidencia se desvanece, y llegar a un acuerdo con el lado culpable sin proteger el UM (arriba) puede terminar el reclamo de UM temprano. Trate los 2 años desde el choque como su plazo de trabajo y comience temprano. En caso de duda, hable con un abogado de Florida con licencia sobre su póliza y cronograma específicos.
En resumen
Florida permite que los conductores lo lesionen sin llevar ni un centavo de cobertura para sus lesiones, y el registro judicial muestra que una cuarta parte de las víctimas graves de choques terminan apoyándose en su propio seguro como resultado. El UM/UIM es la cobertura que asegura que 'su culpa, sin seguro' no se convierta en 'su problema, sin recuperación'. Si revisa una sola cosa en su póliza este año, que sea esta.
Esta guía es educativa y no asesoría legal. Los términos de cobertura varían según la póliza; para consejos sobre su situación específica, consulte a un abogado de Florida con licencia o a su agente de seguros.
Preguntas frecuentes
¿Es obligatoria la cobertura contra motoristas sin seguro en Florida?
No. Florida solo exige $10,000 de PIP y $10,000 de responsabilidad por daños a la propiedad. El UM/UIM es opcional — pero como Florida tampoco exige responsabilidad por lesiones corporales, el UM suele ser la única cobertura que pagará por sus lesiones cuando un conductor sin seguro o con seguro insuficiente lo lastima. Las aseguradoras deben ofrecérselo igual a sus límites de lesiones corporales, y solo puede rechazarlo o reducirlo en un documento firmado.
¿Cuál es la diferencia entre la cobertura contra motoristas sin seguro y con seguro insuficiente?
En Florida son la misma cobertura manejando dos situaciones. 'Sin seguro' aplica cuando el conductor culpable no tenía ninguna cobertura de lesiones corporales (o se dio a la fuga). 'Con seguro insuficiente' aplica cuando tenía algo de cobertura pero no suficiente para cubrir sus lesiones — su UM paga la diferencia por encima de su límite.
¿La cobertura de UM paga por mi auto?
No. El UM cubre lesiones corporales — facturas médicas, salarios perdidos, y dolor y sufrimiento. El daño a su vehículo por un conductor sin seguro se maneja mediante una cobertura opcional separada llamada Daños a la Propiedad por Motorista Sin Seguro (UMPD) o por su cobertura de colisión.
¿Qué es la cobertura apilada contra motoristas sin seguro?
El UM apilado multiplica su límite de UM por el número de vehículos en su póliza. Si asegura tres autos con $50,000 de UM apilado, efectivamente lleva $150,000 de protección de UM, y también puede acompañarlo en vehículos que no son suyos. Cuesta más que el UM no apilado, pero brinda sustancialmente más protección.
¿Puedo hacer un reclamo contra motorista sin seguro a mi propia aseguradora?
Sí — eso es exactamente lo que es el UM. Es una cobertura de primera parte en su propia póliza, así que usted reclama contra su propia aseguradora cuando un conductor sin seguro o con seguro insuficiente lo lesiona. En nuestro análisis de un año de demandas por choques en Tampa, aproximadamente una de cada cuatro demandas por lesiones graves involucró a la propia aseguradora de la víctima.
¿Llegar a un acuerdo con el conductor culpable puede perjudicar mi reclamo de UM?
Sí, y este es un error común y costoso. Antes de aceptar un acuerdo del seguro del conductor culpable y firmar una liberación, debe notificar a su propia aseguradora de UM y obtener su consentimiento (estatuto de Florida 627.727(6)). Llegar a un acuerdo y liberar al conductor culpable sin esa notificación puede hacerle perder su derecho a cobrar el UM. Obtenga la oferta por escrito, notifique a su aseguradora de UM, obtenga el consentimiento por escrito, luego llegue al acuerdo.
¿El UM cubre los accidentes de darse a la fuga en Florida?
Sí. El UM lo cubre cuando el conductor culpable huye y nunca es identificado, y en algunos casos cuando un 'vehículo fantasma' no identificado causa el choque sin contacto. Estos reclamos tienen requisitos de prueba adicionales, así que reporte el choque a la policía de inmediato y documente todo.
¿Cuánto cuesta la cobertura contra motoristas sin seguro en Florida?
Varía según el conductor y los límites, pero el UM es generalmente económico en relación con la protección que brinda — a menudo una adición modesta a una póliza que puede significar la diferencia entre recuperar seis cifras por una lesión grave y no recuperar nada. Pida a su agente una cotización con límites iguales a su cobertura de lesiones corporales, tanto apilada como no apilada.
Ponga esto a trabajar en su propio caso
Herramientas gratuitas y privadas que siguen tus plazos en Florida, estiman lo que de verdad te quedarías después de los honorarios y redactan tu reclamo — sin cuenta, nada sale de tu teléfono.
Empieza aquí
Guías relacionadas
Investigaciones relacionadas
Esta es información general sobre las leyes de Florida, no asesoría legal. Cada accidente es distinto — para consejo sobre su caso, hable con un abogado con licencia en Florida. Revisado 9 de agosto de 2026.