Choques con conductores de Uber, Lyft y de reparto en Florida
Un choque con un conductor de viajes compartidos o de reparto por app no es un golpecito cualquiera — puede haber detrás una póliza comercial de $1,000,000, o casi nada, según un solo detalle: si la app estaba encendida. Aquí le explicamos cómo funciona la cobertura y qué hacer.
Lo chocan por detrás en un semáforo. El otro conductor se baja, se disculpa y menciona que 'apenas estaba terminando un Uber' o que iba 'en un pedido de DoorDash'. Esa sola frase lo cambia todo en su reclamo — porque un choque que involucra a un conductor de viajes compartidos o de reparto puede descansar sobre una póliza de seguro comercial de $1,000,000... o casi nada en absoluto. Con cuál está lidiando se reduce a un solo detalle que la mayoría de la gente nunca piensa en verificar: qué estaba haciendo la app en el momento del impacto.
Esta guía repasa cómo funciona realmente el seguro de Uber, Lyft y las apps de reparto en Florida, qué hacer en la escena para asegurar la cobertura correcta y por qué estos casos merecen tomarse en serio. Es educativa, no asesoría legal — pero los choques con viajes compartidos y repartos ya son bastante comunes en Florida como para que saber esto pueda valer una gran cantidad de dinero.
Por qué estos choques son diferentes
Un choque normal en Florida se topa con la dura verdad del estado: los conductores aquí no están obligados a llevar ninguna cobertura de responsabilidad por lesiones corporales (vea nuestra guía sobre cobertura de motorista sin seguro). Los choques de viajes compartidos pueden ser lo contrario. Bajo la ley de Compañías de Redes de Transporte de Florida, Uber y Lyft están obligados a llevar una cobertura sustancial mientras sus conductores están trabajando — así que en lugar de perseguir a un individuo sin seguro, puede estar lidiando con una póliza de un millón de dólares y un departamento profesional de reclamos.
Esto ya no es raro. Cuando analizamos un año de demandas por lesiones en el condado de Hillsborough (Tampa), los mayores demandados comerciales no fueron las empresas de camiones — fueron las plataformas gig. Las entidades relacionadas con Uber aparecieron en aproximadamente 63 demandas graves por lesiones, Lyft en unas 21, con Amazon Logistics y DoorDash muy de cerca. (El desglose completo en nuestro informe de Periodismo de Datos de Choques.) Los vehículos de viajes compartidos y de reparto se han convertido en una causa comercial principal de litigios por choques en el estado.
Cobertura de viajes compartidos: todo se trata de la app
La ley de Florida (sección 627.748) establece requisitos de seguro escalonados para Uber y Lyft según exactamente lo que el conductor estaba haciendo. Piénselo como tres períodos:
| Estado de la app | Quién paga | Límite de cobertura |
|---|---|---|
| Período 0 — app apagada | Solo la póliza de auto personal del conductor | Límites personales (pueden ser $0 por lesiones corporales) |
| Período 1 — app encendida, esperando una solicitud | Responsabilidad contingente de la empresa | $50,000 / $100,000 / $25,000 |
| Períodos 2–3 — en camino a recoger o con pasajero a bordo | Responsabilidad comercial de la empresa | $1,000,000 |
Período 0 — App apagada
El conductor está fuera de servicio, usando su auto de forma personal. Solo aplica su póliza de auto personal — y esa está sujeta a todas las brechas normales de Florida, incluida la posibilidad de que no haya ninguna cobertura por lesiones corporales. La cobertura de la empresa de viajes compartidos no aplica.
Período 1 — App encendida, esperando una solicitud
El conductor está conectado y disponible pero aún no ha aceptado un viaje. La empresa debe llevar cobertura de responsabilidad contingente de al menos $50,000 por persona / $100,000 por choque por lesiones corporales, y $25,000 por daños a la propiedad. Esto llena las brechas de la póliza personal del conductor pero es mucho más pequeña que la cobertura del viaje.
Períodos 2 y 3 — En camino a recoger, o con pasajero a bordo
Una vez que el conductor ha aceptado un viaje y se dirige al pasajero, o ya tiene un pasajero en el auto, entra en vigor la póliza grande: al menos $1,000,000 en cobertura de responsabilidad. Esta es la ventana en la que los reclamos graves están cubiertos por una verdadera póliza comercial.
Así que el mismo conductor, en el mismo auto, puede tener tres situaciones de seguro completamente diferentes dentro de una sola hora. Establecer cuál período aplicaba en el momento del choque es todo el juego — y se puede probar con los registros de viaje de la app.
Si usted era el pasajero de Uber/Lyft
Buenas noticias si iba de pasajero: cuando usted es pasajero en un Uber o Lyft, está de lleno en el Período 3, así que la cobertura de $1,000,000 de la empresa generalmente aplica a sus lesiones — y no importa si su conductor de viajes compartidos o el otro conductor causó el choque. La cobertura también suele incluir protección de motorista sin seguro o con seguro insuficiente, lo que importa si el otro conductor tuvo la culpa y no tenía seguro. Sus primeros pasos: reciba atención médica, reporte el choque a través de la app y guarde su recibo del viaje.
Las apps de reparto son un mundo distinto y más delgado
La gente supone que las apps de reparto funcionan como Uber. En su mayoría no. La cobertura varía mucho según la plataforma y suele ser mucho más limitada:
- Amazon Flex: Amazon proporciona responsabilidad de auto comercial (reportada en $1,000,000) mientras un conductor está entregando activamente paquetes de Amazon — pero no cuando la app está apagada.
- Amazon Logistics / camionetas DSP: las camionetas de marca son conducidas por empleados de los Socios de Servicio de Entrega (DSP) de Amazon y están cubiertas por pólizas de flota comercial — una situación distinta y, por lo general, bien asegurada.
- DoorDash, Uber Eats, Instacart, Grubhub: estas normalmente proporcionan alguna cobertura de responsabilidad solo durante una entrega activa (comida recogida, en camino hacia usted), y a menudo de forma contingente detrás de la propia póliza del conductor. Entre pedidos, puede volver a quedar solo el seguro personal del conductor.
La lección: con los choques de reparto hay que precisar no solo si la app estaba encendida, sino si el conductor estaba en medio de una entrega — y qué póliza de qué empresa respalda ese momento. No suponga que hay una póliza grande, y no suponga que no la hay.
Su PIP aún va primero
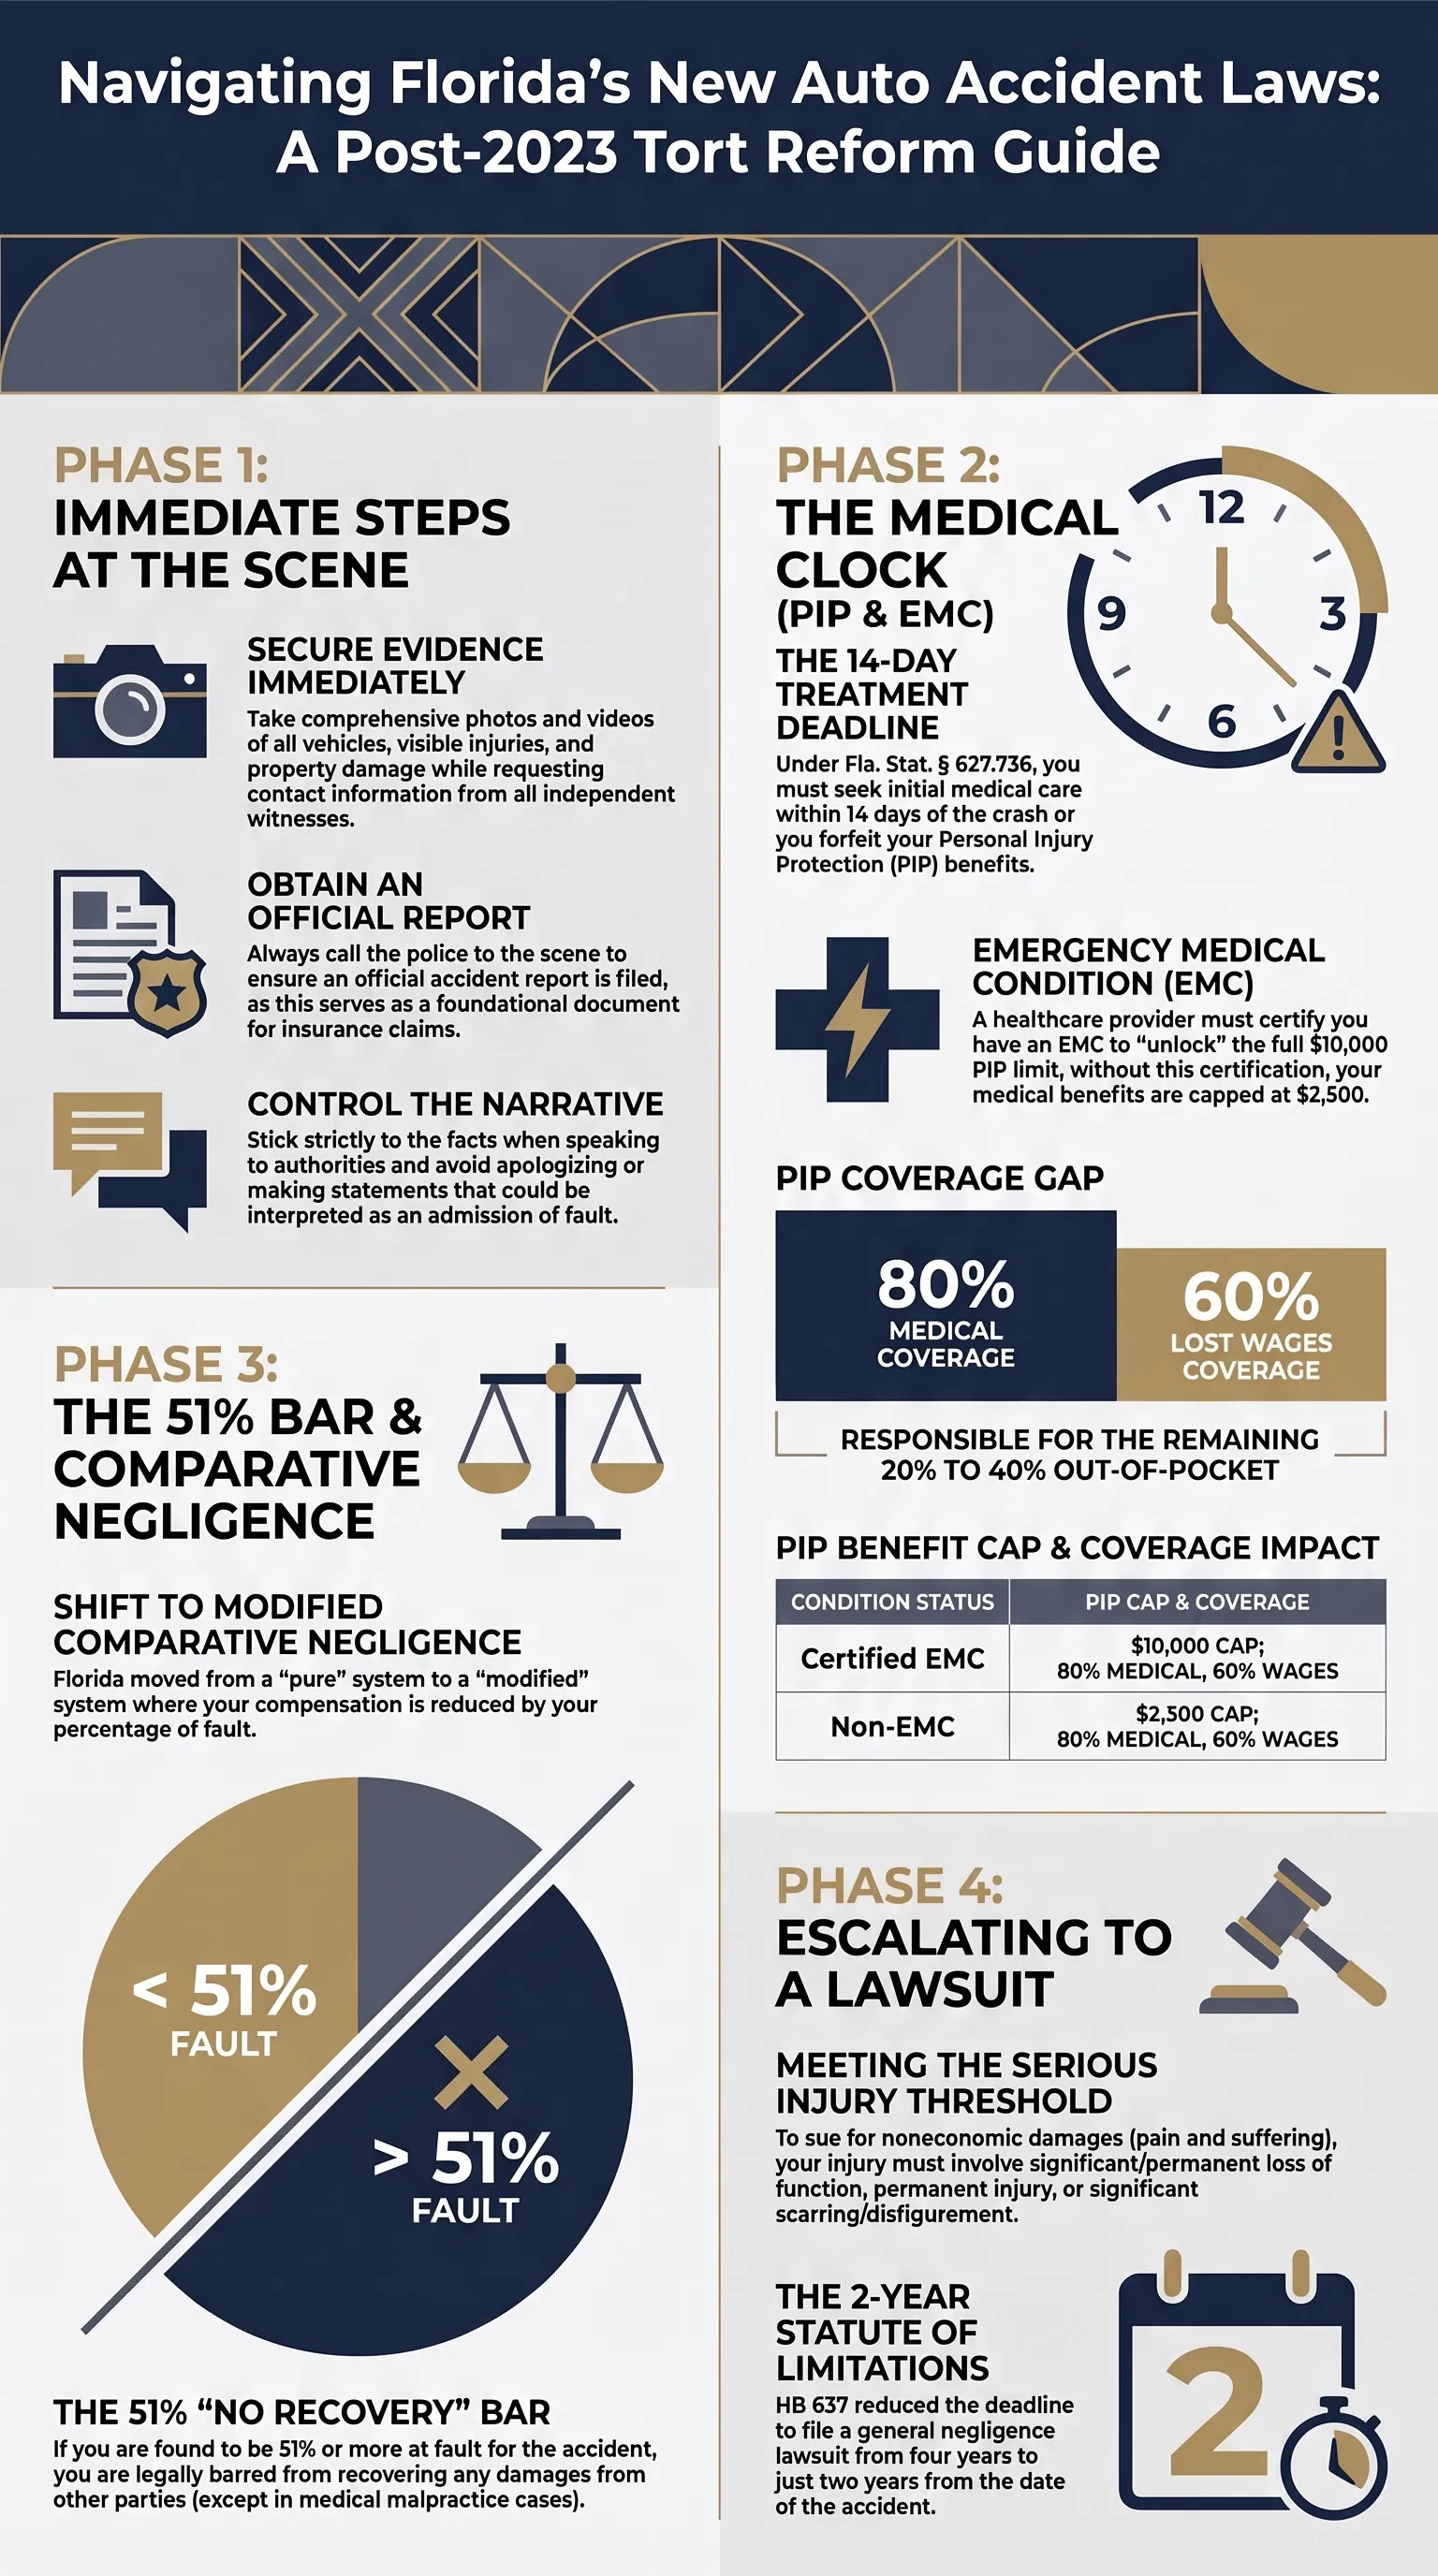
Sea cual sea la cobertura de la otra parte, recuerde los fundamentos sin culpa de Florida: su propio PIP paga primero por sus lesiones — 80% de las facturas médicas y 60% de los salarios perdidos, hasta $10,000, sin importar quién causó el choque. Si usted era pasajero sin su propio PIP, la cobertura puede provenir del vehículo en el que iba o de otra póliza del hogar. El PIP es el piso; la póliza de viajes compartidos o de reparto es lo que busca por encima de él, especialmente para el dolor y sufrimiento, que el PIP nunca cubre.
Qué hacer en la escena de un choque de viajes compartidos o de reparto
- Póngase a salvo y busque ayuda médica. Las lesiones primero, siempre. Y recuerde la regla de 14 días de Florida: por lo general debe ser atendido por un proveedor médico dentro de 14 días para que el PIP pague.
- Llame a la policía y obtenga un informe del accidente. El informe oficial documenta a las partes y a menudo señala la participación de viajes compartidos o reparto.
- Capture el estado de la app. Este es el paso único de estos casos. Pregunte al conductor — con cortesía — si la app estaba encendida y si iba en medio de un viaje o de una entrega. Fotografíe la pantalla de su teléfono si se lo permite. Anote la empresa (Uber, Lyft, Amazon, DoorDash, etc.).
- Guarde sus propios registros de viaje si usted era el pasajero. Tome capturas de pantalla del recibo del viaje, el nombre del conductor y las horas.
- Repórtelo en la app. Uber y Lyft tienen reportes de choque dentro de la app que activan su proceso de seguro. Hágalo con prontitud.
- Fotografíe todo: los vehículos, las posiciones, las placas, cualquier bolsa de reparto o calcomanía de la empresa, y la escena.
- No dé una declaración grabada a la aseguradora de la empresa antes de entender su reclamo. Sea objetivo con la policía; sea cauteloso con los ajustadores.
Por qué vale la pena perseguir estos reclamos
Como un choque de viajes compartidos en servicio puede estar respaldado por una póliza de $1,000,000, el techo de recuperación para una lesión grave es mucho más alto que en un choque típico de Florida — pero las empresas defienden estos reclamos con ajustadores y bufetes con experiencia, y trabajarán duro para argumentar que el conductor estaba en un período de cobertura más barato (o completamente fuera de la app). Esa combinación — dinero real disponible, pero un oponente sofisticado — es exactamente la situación en la que una documentación sólida y, para una lesión significativa, la representación profesional rinden frutos.
Plazos
Bajo la HB 837, la mayoría de los reclamos por negligencia en Florida ahora tienen una prescripción de 2 años desde la fecha del choque. Los casos de viajes compartidos y de reparto también dependen de registros que las empresas controlan y que no duran para siempre, así que el plazo práctico para empezar a reunir evidencia es 'de inmediato'. Si sus lesiones son más que menores, hable con un abogado de Florida con licencia temprano — antes de que los datos de la app y las preguntas de cobertura se vuelvan más difíciles de precisar.
En resumen
Un choque con un conductor de Uber, Lyft, Amazon o DoorDash puede ser el choque mejor asegurado o peor asegurado que tenga en su vida, y el factor decisivo es qué estaba haciendo la app al momento del impacto. Documente ese detalle, proteja su PIP y no deje que un ajustador de la empresa defina en silencio el período de cobertura por usted. Para una lesión grave, estos están entre los reclamos más valiosos — y más disputados — de las carreteras de Florida.
Esta guía es educativa y no asesoría legal. Los términos de seguro y las políticas de las empresas cambian; para consejos sobre su situación específica, consulte a un abogado de Florida con licencia.
Preguntas frecuentes
¿El seguro de Uber o Lyft me cubre si su conductor me chocó en Florida?
Depende del estado de la app del conductor. Si el conductor había aceptado un viaje o tenía un pasajero (Períodos 2–3), generalmente aplica una póliza de responsabilidad comercial de $1,000,000. Si la app estaba encendida pero solo esperaba una solicitud (Período 1), aplica una póliza contingente más pequeña ($50k por persona / $100k por choque / $25k por propiedad). Si la app estaba apagada, solo aplica el seguro personal del conductor.
Yo era pasajero en un Uber que chocó. ¿Estoy cubierto?
Generalmente sí. Como pasajero está en el período del viaje, así que la cobertura de $1,000,000 de Uber o Lyft normalmente aplica a sus lesiones sin importar quién causó el choque. Esa cobertura por lo general también incluye protección de motorista sin seguro o con seguro insuficiente si el conductor culpable no tenía seguro. Reporte el choque en la app y guarde su recibo del viaje.
¿Un choque de reparto de DoorDash o Amazon está cubierto igual que Uber?
Por lo general no tan bien. La cobertura de las apps de reparto varía según la plataforma y normalmente aplica solo durante una entrega activa, a menudo detrás de la propia póliza del conductor. Amazon Flex reporta $1,000,000 en responsabilidad comercial durante las entregas, y las camionetas DSP de marca de Amazon llevan cobertura de flota comercial, pero DoorDash, Uber Eats, Instacart y Grubhub generalmente proporcionan una cobertura más limitada y contingente. Hay que precisar si el conductor estaba en medio de una entrega y qué póliza de qué empresa aplica.
¿Mi PIP aún aplica en un choque de viajes compartidos?
Sí. El PIP sin culpa de Florida paga primero por sus lesiones — 80% de las facturas médicas y 60% de los salarios perdidos hasta $10,000 — sin importar la culpa. La póliza de viajes compartidos o de reparto es lo que persigue por encima del PIP, especialmente para el dolor y sufrimiento, que el PIP no cubre. Recuerde la regla de 14 días: reciba atención médica dentro de 14 días para que el PIP pague.
¿Qué debo hacer en la escena de un choque de viajes compartidos o de reparto?
Busque ayuda médica, llame a la policía por un informe del accidente y — el paso único de estos casos — establezca el estado de la app: pregunte si la app estaba encendida y si el conductor iba en medio de un viaje o de una entrega, anote la empresa y fotografíe la pantalla de la app del conductor si se lo permiten. Reporte el choque en la app, fotografíe la escena y cualquier calcomanía de la empresa o bolsa de reparto, y sea cauteloso al dar declaraciones grabadas a la aseguradora de la empresa.
¿Qué tan comunes son los choques de viajes compartidos y de reparto en Florida?
Lo bastante comunes como para que las plataformas gig sean ahora los principales demandados comerciales en litigios por choques. En nuestro análisis de un año de demandas por lesiones del condado de Hillsborough (Tampa), las entidades relacionadas con Uber aparecieron en unas 63 demandas graves por lesiones y Lyft en unas 21, con Amazon Logistics y DoorDash también entre los principales demandados comerciales.
¿Cuánto tiempo tengo para presentar un reclamo tras un choque de viajes compartidos en Florida?
Bajo la HB 837, la mayoría de los reclamos por negligencia en Florida tienen una prescripción de 2 años desde la fecha del choque. Como los casos de viajes compartidos y de reparto también dependen de los registros de la app y del viaje que las empresas controlan, debe empezar a documentar y reunir evidencia de inmediato en lugar de esperar.
Ponga esto a trabajar en su propio caso
Herramientas gratuitas y privadas que siguen tus plazos en Florida, estiman lo que de verdad te quedarías después de los honorarios y redactan tu reclamo — sin cuenta, nada sale de tu teléfono.
Empieza aquí
Guías relacionadas
Investigaciones relacionadas
Esta es información general sobre las leyes de Florida, no asesoría legal. Cada accidente es distinto — para consejo sobre su caso, hable con un abogado con licencia en Florida. Revisado 9 de agosto de 2026.